 Fase 2 · Ya no solo escribes
No llames a nadie todavía
Píldora 2.3 · Del susto por una deuda a un seguimiento con criterio: comprobar el dato, decidir cómo actuar y construir una herramienta que recuerde.
Fase 2 · Píldora 3 de 13
Caso ficticio de Clínica El Roble. Nombres, datos y fechas del ejercicio son sintéticos; no representan saldos reales a la fecha de publicación.
La historia completa · Clínica El Roble
1 · El susto
Primer martes después de cerrar el mes. Marta baja al mostrador con el portátil y lo apoya entre la caja de fichas y la taza que Sara todavía no ha llenado.
—Sara. Dieciséis mil quinientos ochenta y seis.
Sara levanta la vista. No dice nada durante un segundo largo, y eso ya es raro en ella.
—¿De qué?
—Pendiente de cobro.
—No.
Lo dice sin levantar la voz, como quien corrige una hora mal apuntada.
—Sí. Está aquí.
—Que no, Marta. Yo sé lo que se debe. Serán cinco mil, seis mil como mucho.
No es que Sara no supiera que hay deuda. Es que lleva tres años sabiendo cuánta, y de repente resulta que el número que tenía en la cabeza era la mitad. Y su número no salía de ningún sitio raro: salía de su hoja.
Marta mira otra vez la pantalla y se da cuenta de que hay algo que el panel no le dice.
—Doscientas sesenta y nueve facturas.
—¿Y eso cuánta gente es?
Silencio. No lo pone en ninguna parte. Llevan diez minutos hablando de reclamar y no saben ni a cuántas personas. Lo preguntan, que es lo primero útil que hacen en toda la mañana, y la respuesta llega en medio minuto: doscientos treinta clientes, y la mitad de ellos debe menos de cincuenta euros.
—Doscientos treinta —dice Sara, y se ríe sin ganas—. Y yo tengo dieciocho.
2 · La hoja de Sara
La abre. Está en una pestaña del navegador que lleva ahí desde hace meses, entre el correo y la agenda.
Es fea y es de las cosas mejor hechas de la clínica. Columnas puestas a mano: cliente, mascota, debe, desde, se lo comenté, qué dijo, no llamar. Nadie se las mandó poner. Esa última se la inventó ella el día que le pidió el dinero a una señora que acababa de quedarse sin trabajo.
Filas en verde de los que pagaron. Una nota abajo en rojo: faltan los de agosto y septiembre. Otra en gris: ojo, los verdes creo que ya pagaron, comprobar. Y arriba, entre paréntesis, la única confesión de todo el documento: (lo que voy viendo en caja. Actualizar!!).
Total: cuatro mil doscientos seis con veintidós. Es el número que Sara lleva meses dando cuando alguien le pregunta.
Su hoja nunca fue la lista de morosos de El Roble. Era la lista de los que ella conseguía pillar mientras cobraba, entre dos clientes, con el teléfono sonando.
Luego están las otras dos averías, que no las ve nadie porque nadie mira una hoja a ese nivel. Siete de las dieciocho filas llevan meses en verde y ahí siguen. Y el total, que es una fórmula de verdad, se come novecientos once euros, porque hay tres importes que alguien escribió con el símbolo del euro dentro y para una hoja de cálculo eso no es dinero: es una frase.
—Cuatro mil doscientos —dice Sara—. Ese es el que yo digo.
—Y lo que hay escrito ahí suma cinco mil ciento diecisiete.
Sara no contesta. Se lleva la mano a la nuca, que es lo que hace cuando le fastidia algo de verdad. No le fastidia el error. Le fastidia haber estado dando un número durante medio año.
Hay una pestaña más, «2024 (antiguo)». Cuatro filas. Una dice ?? el del gato naranja y otra, al final, esto lo dejé, no daba la vida.
3 · El dato tampoco vale
Marta sube al despacho con los dieciséis mil en la cabeza y hace lo que hace siempre que un número la incomoda: llama a la gestoría. Quiere saber si eso hay que provisionarlo, si sale en algún sitio, qué se hace con dieciséis mil euros parados.
Del otro lado le contestan con calma, le dan otra cifra que no se parece a la suya, y luego le hacen la pregunta.
—Marta, ese número, ¿de cuándo es?
—De septiembre. Lo saqué la semana pasada.
—No te pregunto cuándo lo sacaste. Te pregunto de cuándo es el dato.
Tarda dos segundos. El panel bebe de los listados que ella baja cada mes para la gestoría, y el de marzo lo bajó en abril. La casilla que dice si una factura está cobrada se congeló ese día de abril y lleva desde entonces contando una verdad que caducó hace medio año.
Baja al mostrador y le enseña la lista a Sara. Sara lee el segundo nombre.
—Esa pagó. En junio. Le cobré yo, en efectivo, y se llevó el pienso de la perra.
En el mismo menú del mismo programa, al lado del informe que Marta baja desde hace dos años, hay otro que no ha abierto nunca: pendientes a fecha de hoy.
Lo saca y lo sube a la misma conversación donde ya está todo el histórico, explicando qué es y en qué se diferencia del anterior. Que los compare.
Ciento sesenta facturas que ella creía pendientes ya no están. Ocho mil quinientos sesenta y siete euros que se habían cobrado solos, sin que nadie hiciera nada y sin que nadie se enterara. Ciento veinticuatro clientes que salen de la lista.
Ocho mil dieciocho con veintisiete. Ciento seis personas.
La mitad del susto era un fichero viejo. Y la otra mitad sigue ahí.
4 · El porqué · lo que hacen antes de llamar a nadie
Aquí Marta hace lo que ya sabe hacer, pero con otra pregunta. No pide una lista. Pide que le expliquen lo que tiene delante. Y sale una foto que no se parece a lo que esperaban.
Los que deben son los que más vienen. Ochocientos tres euros de gasto medio contra cuatrocientos treinta y siete. Trece visitas al año contra siete. No son los que pagan mal: son los que más veces pasan por la caja, y cuantas más veces pasas, más probabilidades hay de que un día se quede algo sin cerrar.
Y no hay un culpable. Esta la pregunta con cuidado, porque la primera respuesta viene en porcentajes sueltos y no se entiende nada.
—Espera. ¿Ese tres por ciento es sobre qué?
Lo repite pidiendo el denominador, y entonces sí. De las ocho mil novecientas cuarenta y siete facturas que ha emitido la clínica en veintiún meses, doscientas sesenta y nueve se quedaron sin cobrar. Tres de cada cien. Y luego, una por una: con tarjeta tres de cada cien, con transferencia tres, en efectivo tres, con bizum algo menos. Las firmadas por Hugo, tres. Las de Marta, tres. Las de Sara, dos y medio.
—O sea que de cada cien facturas que salen por esa puerta, tres se quedan sin cobrar. Y da igual cómo se paguen y quién las firme.
—Da igual.
Lo único que se sale de sitio es el otoño del año pasado, que dobla la media. De eso no se acuerda nadie.
Y entonces Marta hace la pregunta buena, que no es sobre la deuda.
—¿Y cuánto factura al año esta gente?
Cincuenta mil novecientos diez euros en doce meses. El dieciséis y medio por ciento de la clínica, entre ciento seis personas.
Sara, que llevaba media hora callada mirando por encima del hombro, se endereza.
—Eso es lo que a mí me da miedo. Que por ocho mil euros me cargue eso.
Marta lo piensa un momento y decide hacer la cuenta en voz alta, porque es la única forma de que se entienda.
—A ver. Si lo cobramos todo, entran ocho mil dieciocho euros. Una vez. Ya está, no vuelven a entrar el año que viene.
—Vale.
—Y si a alguien le sienta mal y se va, dejamos de facturar lo suyo. Pero eso no es una vez: es todos los años.
Lo pregunta así, ordenado de más a menos facturación. Cuántos tendrían que irse para que lo que se deja de ingresar en un solo año iguale los ocho mil.
Siete.
Siete personas de ciento seis. Los siete que más facturan suman casi nueve mil euros al año entre ellos, mil doscientos y pico cada uno.
—Si se fueran de los normales harían falta diecisiete —añade Marta—. Pero es que estos no son los normales. Son los que más vienen.
—Siete —dice Sara—. Siete de ciento seis. Eso no es ni un mal día, eso es un martes regular.
—Y el año que viene los vuelves a perder. Y el otro.
Sara se queda con eso un rato.
—Pues llevo tres años sin llamar a nadie y resulta que tenía razón.
—Tenías razón en no llamar. No en no hacer nada.
Es la frase más dura que se dicen en toda la píldora y se la dicen sin levantar la voz, porque las dos saben que es verdad y que la culpa no es de Sara. La columna no llamar de su hoja era un criterio de gestión de primera, escrito a mano por una persona a la que nadie le había preguntado nunca.
5 · El reparto
Lo que viene después no lo decide la herramienta. Lo deciden ellas, en voz alta, en el mostrador, y luego se lo dictan.
Si debe más de doscientos euros, lo llama Marta. Si ha venido en los últimos tres meses, se le dice en el mostrador la próxima vez que entre. Si no ha venido pero tiene la vacuna vencida, se le llama por el animal, que es una llamada que se puede hacer sin que nadie se sienta mal. Y el resto, un mensaje escrito.
Cuatro reglas, en ese orden, y se aplican sin más.
Dos para Marta. Sesenta y nueve para el mostrador. Diez llamadas por el animal. Veinticinco mensajes.
Sara se queda mirando el reparto.
—Veinticinco. Yo tenía doscientos treinta en la cabeza desde esta mañana.
6 · El límite de preguntar, y Diego
Lo tienen todo. Y Marta, que ya ha pasado por esto, hace la cuenta de lo que cuesta mantenerlo: el lunes que viene hay que volver a bajar el fichero, volver a subirlo, volver a dictar las cuatro reglas y volver a preguntar lo mismo. Y dentro de quince días, cuando hayan cobrado doce y hayan entrado tres y Sara haya hablado con cinco, esta conversación no se acordará de nada.
—Esto no lo voy a hacer todas las semanas —dice Sara—. Te lo digo ya. Dos semanas sí. La tercera no.
Y no es pereza. Es exactamente lo que le pasó a la hoja.
Diego lleva la conversación entera callado, montando la nevera de vacunas. Cierra la puerta y habla desde el otro lado de la sala, sin girarse del todo.
—Eso se puede montar.
—¿El qué?
—Que no haya que volver a preguntarlo. —Y luego, girándose—: Pero no lo monto yo, Sara. Lo montas tú y yo te lo escribo.
Se sientan después de cerrar, que es cuando Diego hace las cosas. Lo primero que hace no es abrir nada. Le pide la hoja.
—Bórrala —dice Sara—. Es un desastre.
—No la borro. Esto es el plano.
Y es verdad. Las cuatro columnas que ella se inventó sola hace tres años son exactamente lo que hay que guardar: desde cuándo, se lo comenté, qué dijo, no llamar. El programa de gestión lleva veinte años sin guardar ninguna de las cuatro.
Diego no le dicta nada. Le pregunta.
—¿Qué ves cuando abres por la mañana?
—Nada. Abro la agenda y rezo.
—¿Y qué querrías ver?
—Quién de los que vienen hoy tiene algo pendiente. Pero sin buscarlo, Diego, porque si tengo que buscarlo no lo busco.
—¿Y cuando alguien paga?
—Que desaparezca. Que no me lo vuelva a poner delante la semana que viene como si nada.
—¿Y cuando te dicen que la semana que viene?
—Que me lo recuerde la semana que viene. Eso es lo que yo apuntaba y lo que se me olvidaba mirar.
—¿Y cuando no hay que decir nada?
Sara tarda en contestar esta.
—Que se calle. Y que no me pregunte por qué.
Eso es el encargo entero. No lo ha escrito Diego. Lo acaba de decir Sara en voz alta, en cuatro respuestas, y lo único que hace Diego es no dejar que se pierda.
7 · El ajuste, que es de Sara
Con la pantalla montada, Sara se sienta diez minutos y empieza a trabajar la lista.
El de la esquina no. Enterró a la perra en julio y todavía no ha venido a por las cenizas. Lo marca como que no se toca.
La señora de los gemelos tampoco, de momento.
Escribe el motivo en la ficha y Diego la para una sola vez.
—No pongas eso.
—Es lo que pasa.
—Ya. Pero eso es de ella, no de la ficha. Pon lo que hacemos.
Sara borra y escribe no reclamar hasta enero, lo ve Marta. Es más corta, dice lo mismo para lo que hace falta, y no cuenta la vida de nadie.
Y luego llega a Fidel Pacheco.
Mil quinientos veintiuno. De los ocho mil que se deben en toda la clínica, casi uno de cada cinco euros está en esa única factura. La noche del catorce de mayo: un cuerpo extraño, quirófano, cuatro días de hospitalización y Kaiser saliendo por la puerta andando. Esa noche nadie sacó el tema del dinero porque había un bulldog abierto en la mesa. A la semana siguiente tampoco. Y al mes ya era tarde para decirlo de pasada.
Pacheco sigue viniendo. Es de los quince clientes que más dinero dejan en El Roble y lleva años siendo el más difícil de llevar.
Sara mueve el ratón hacia la ficha y se para.
—¿Lo quito de aquí?
—No —dice Marta—. Si lo quitas, dentro de dos meses se nos vuelve a olvidar y estamos igual. Déjalo donde está.
Y está donde le toca: en el montón de los dos que llama Marta. Lo que Sara escribe en la ficha no es una excusa, es una instrucción:
La llama Marta. Nunca por mensaje, y nunca el día que entre por urgencias.
—¿Y qué le vas a decir? —pregunta Sara.
Marta se lo piensa.
—Todavía no lo sé. Pero desde luego no se lo voy a decir en el mostrador con gente detrás.
No se resuelve. Se decide quién la tiene, cómo no se tiene, y que eso no lo escribe una herramienta. Que es, probablemente, lo único de todo el martes que no va a poder hacer nunca una máquina.
Sara cierra la pestaña de la hoja de cálculo que llevaba tres años abierta.
A las nueve entra la primera.
La práctica, paso a paso
A · El número que no era
Comprueba la hoja, la fecha del dato y el pendiente actual antes de decidir a quién reclamar.
 7:51
B · Doscientas treinta llamadas
Entiende la relación con cada cliente, conserva las dudas y decide cómo repartir las acciones.
 11:15
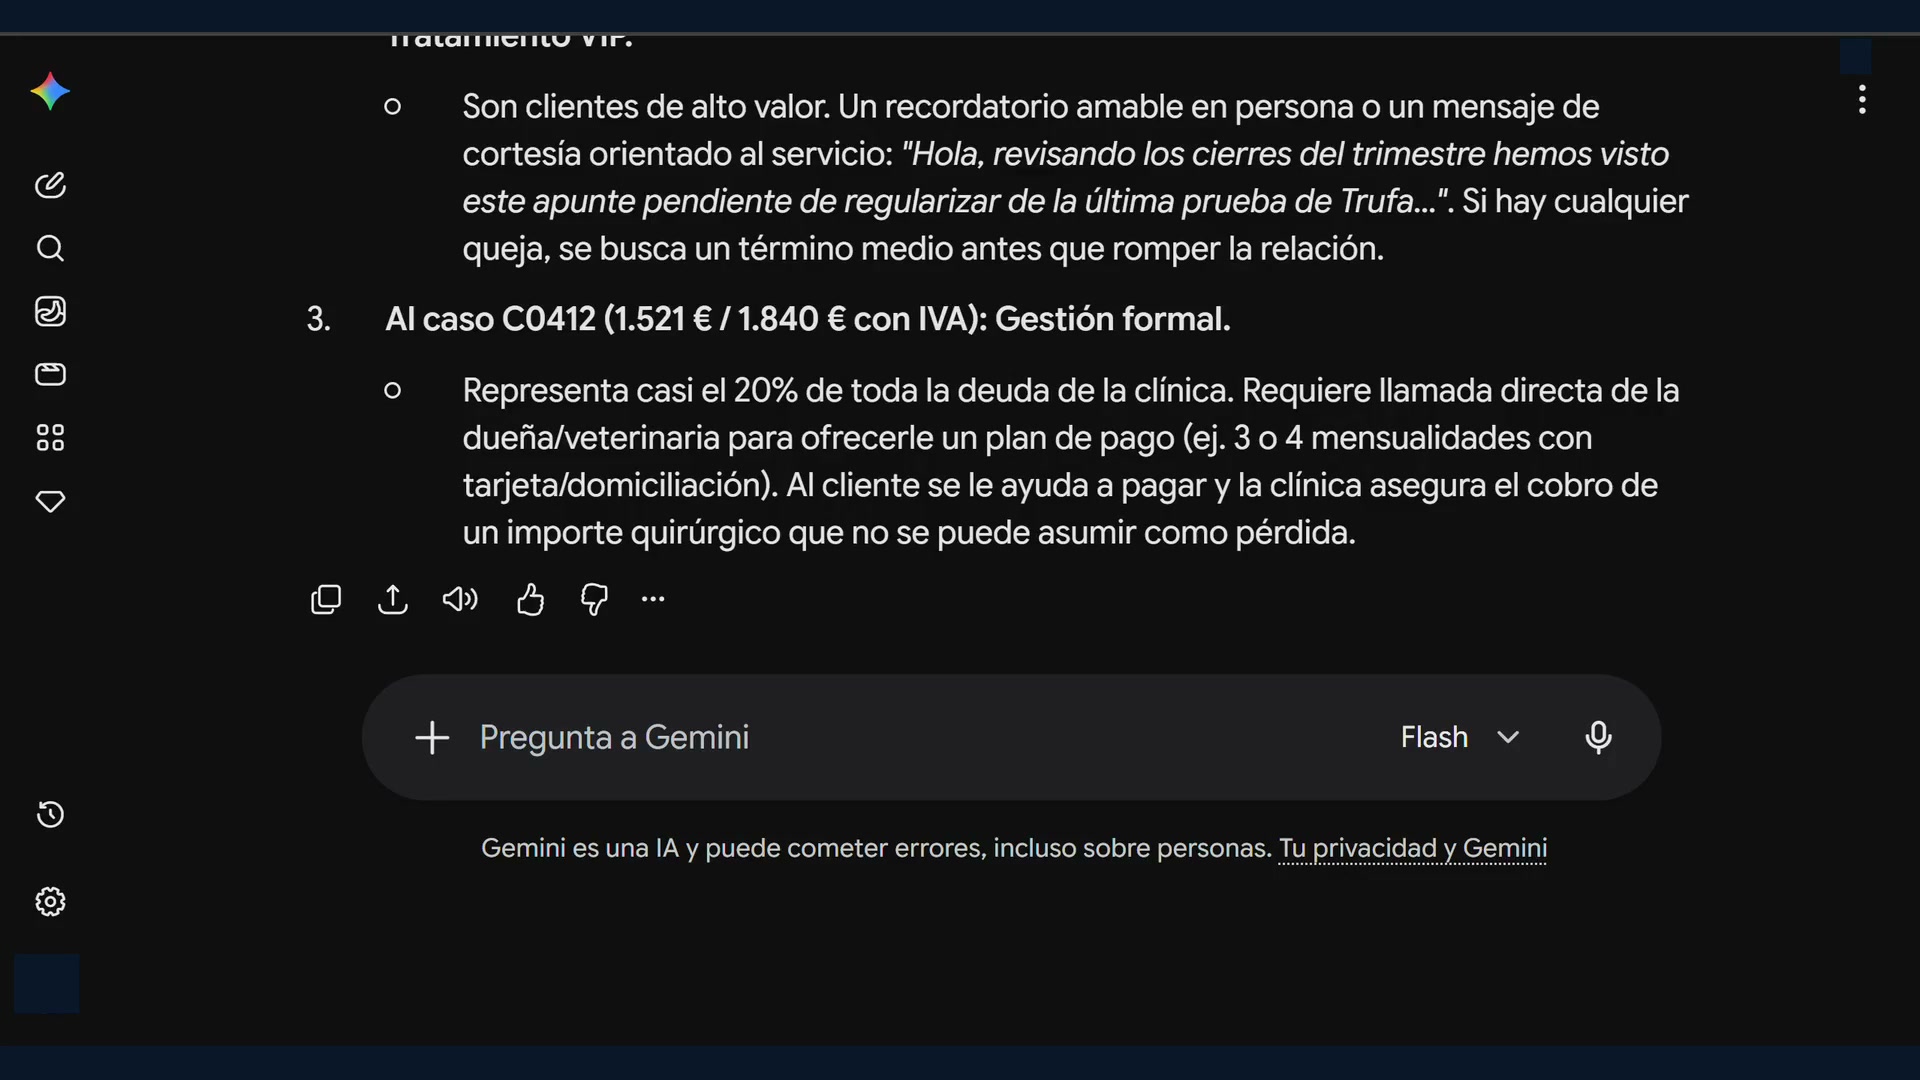
En B se conserva el lapsus «menos de 12 meses» y se corrige en pantalla a «menos de 2 meses». La cifra locutada de «20 clientes» por mediana es aproximada: con 396,31 € por cliente, el umbral entero para cubrir 8.018,27 € es 21. Son escenarios distintos del cálculo de 7 clientes de mayor facturación o 17 clientes medios.
Transcripción · B · Doscientas treinta llamadas
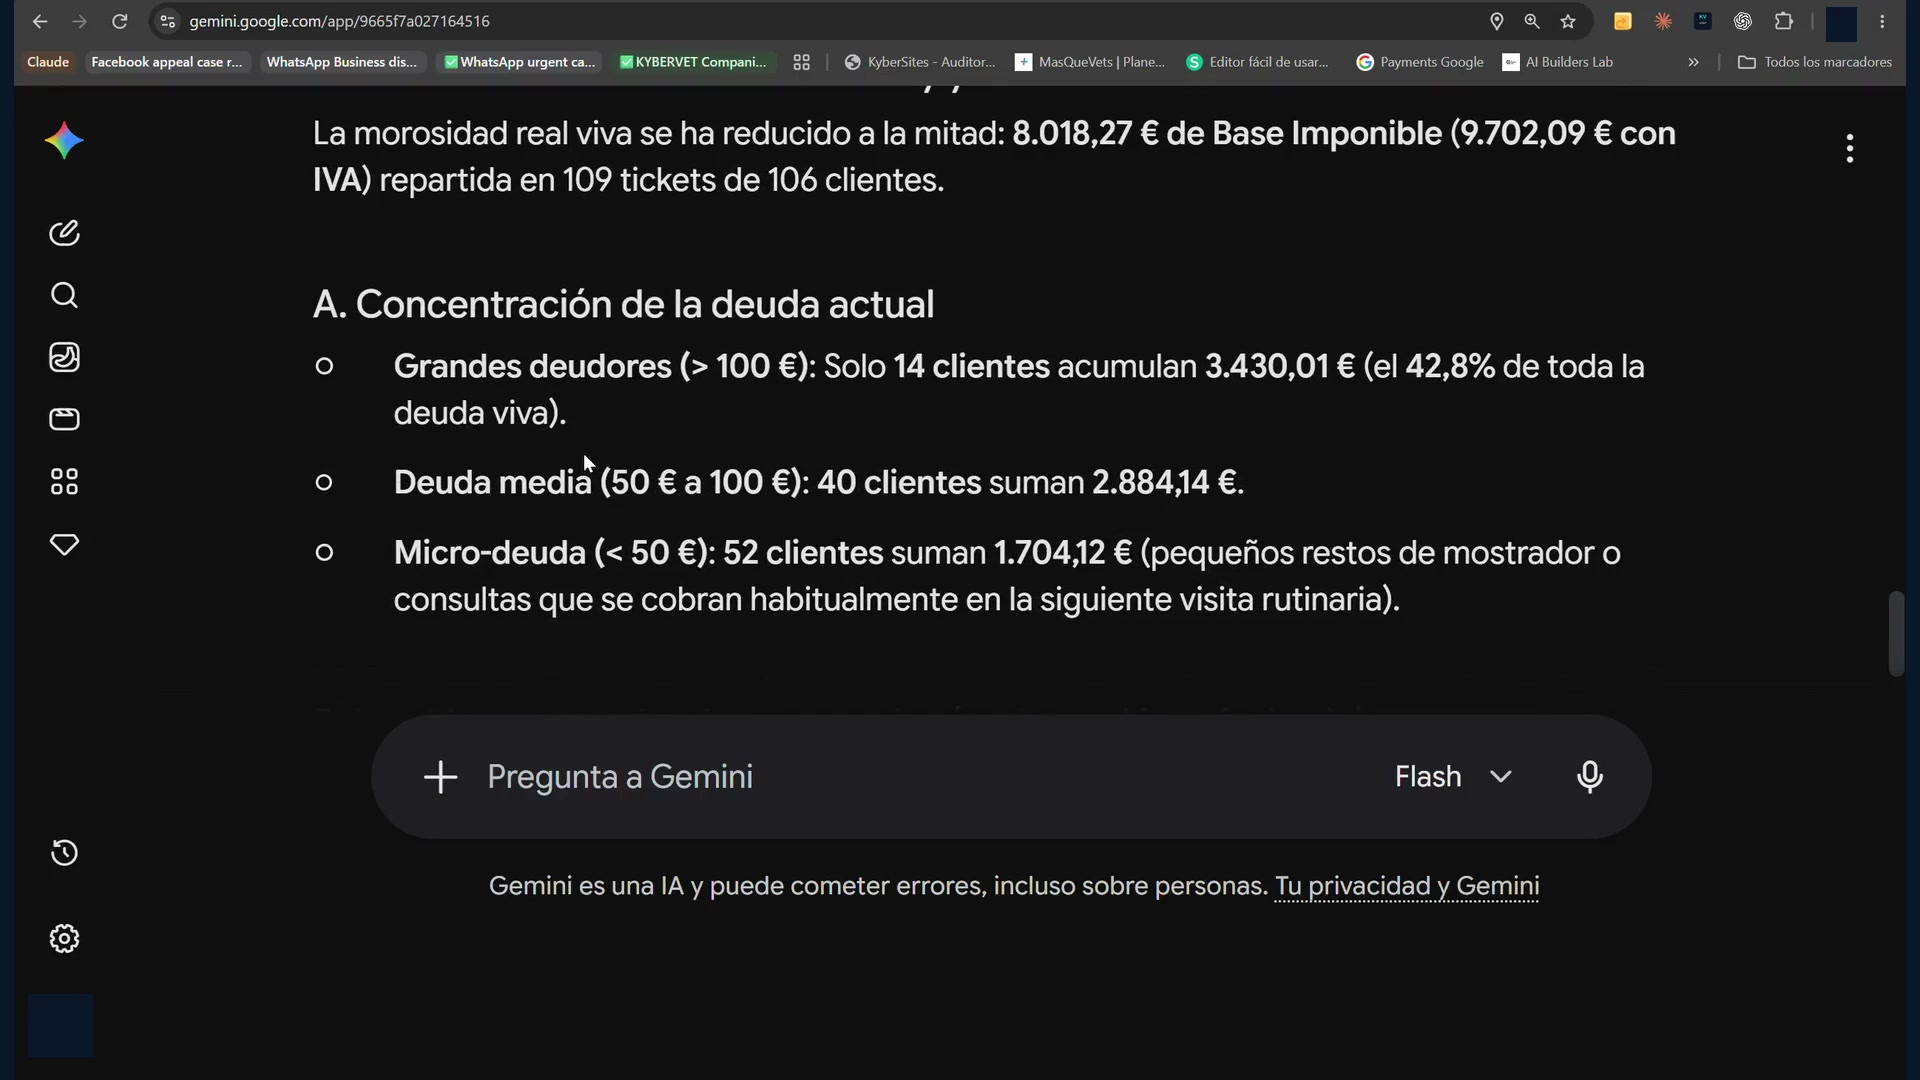
La concentración: los grandes deudores. Más de 100 euros. Solo hay 14 clientes que acumulan algo más del 40 % de toda la deuda. La deuda media: entre 50 y 100 son 40 clientes que suman 2.884. Y microdeuda: menos de 50 son 52 clientes que suman 1.704. Los 14 mayores nos los va a dar aquí, donde está Pacheco con su cirugía. Y luego tenemos aquí otros clientes. Una de las cosas que, un poco así con la grabación, he omitido, y que no deberíamos haber hecho, había sido poner los nombres de los propietarios o de los tutores, ¿vale? Teníamos que utilizar el código con el paciente. Y, bueno, pues esto es un error. Pero como son datos ficticios no pasa nada. Y, bueno, la idea es que tengáis esto en cuenta. Pero otra cosa interesante que se puede y debéis de hacer es, como siempre, ir un poco más allá, ¿no? Y una cosa que podría hacer Marta es lo siguiente: va a pedir información más allá de lo que son los números y el análisis puro, ¿no? Del propio Excel o de los propios listados. Va a darle una vuelta un poco más que costaría bastante hacer por nuestra parte. Ahora quiero que cambiemos el tipo de análisis que vamos a hacer. Dime quién es esta gente comparada con el resto de los clientes. ¿Cuánto ha gastado cada grupo de media y en mediana? ¿Cuántas veces vienen al año? ¿Y desde cuándo son clientes? Lo interesante sería comparar las dos poblaciones y dime cuántos hay en cada una. Lo mandamos y a ver qué nos cuenta. Bueno, y aquí tenemos el resultado. Entonces, bueno, pues nos explica un poco qué es lo que ha hecho, que es comparar los 106 clientes que mantienen deuda viva contra los 1.020 clientes que están completamente al corriente, en los 21 meses de histórico consolidado. Y ha hecho un comparativo. Lo primero que va a ver es el tamaño del colectivo. Lógicamente, ya lo sabíamos. El medio acumulado... gasto medio acumulado. Para que veáis, gastan casi un 85 % más los deudores. El gasto mediano acumulado es más del doble. El gasto medio, bueno, como os dais cuenta, el gasto es mucho mayor en general de estos clientes que del resto. El número de visitas también es casi el doble de visitas al año. La frecuencia anualizada de visitas: también vienen casi todos los meses o mes y medio. El ticket medio por visita es idéntico. No hay una diferencia. El número medio de mascotas por tutor también es prácticamente idéntico. El origen de la deuda es la confianza del mostrador. Al ser clientes habituales, con mascotas, con patologías crónicas o múltiples visitas anuales, la recepción o el veterinario suele decir «Ya me lo pagas el próximo día que vengas a por la pastilla o la revisión». No tiene ciencia cierta, lo da como muy seguro, pero puede ser una causa. ¿Hay algún patrón en cuándo se queda una factura sin cobrar? Mira, por favor, la forma de pago, el profesional que lo firma, el día de la semana y el mes. Es muy importante: dime si el porcentaje sobre el total de facturas emitidas en esa misma categoría, no sobre el total de la deuda. Y ponme al lado cuántas facturas hay en cada categoría. Si no hay un patrón, dímelo claramente, en vez de buscarme uno. Bueno, pues la respuesta es que no hay un patrón claro o predictivo de impago pendiente en función de la forma de pago, el día de la semana o profesional. Básicamente, dice que es verdad que no teníamos el fichero con ese dato, fíjate, en el original cuando lo bajábamos. Y la forma de pago y el día de la semana, por las pruebas de independencia estadística, que no afecta de ningún tipo. Y los meses, aunque estadísticamente los meses de otoño de 2025, especialmente octubre, con un 7,13, concentra un pico puntual de impagos diferidos o pendientes de cobro. La tendencia general se estabiliza de nuevo en el rango habitual. Desglose analítico. Bueno, pues en forma de pago aquí tenéis el análisis, cómo afecta. Veis que es un 2–3 % sobre el total de las facturas. Lo mismo pasa aquí con los días de la semana. Vale, por meses de la misma forma. Entonces, dice: tomando los últimos 12 meses completos registrados en el histórico, los datos de facturación de estos 106 clientes son unos 51.000 euros aproximadamente, la facturación de la clínica en ese periodo son 308 y el porcentaje es un 16,50 % de los ingresos de la clínica. Las métricas clave: la actividad plena, los 106 clientes al completo han tenido actividad y facturación durante este año, el gasto mediano realizado por deudor ha generado una media de 480 euros en base imponible en estos 12 meses y el peso frente a la deuda que se ha consumido en el último año, la deuda viva que se mantiene hoy equivale a menos de 12 meses de su facturación agregada habitual. Bueno, pues con esta información por lo menos pueden analizar el riesgo, ¿no?, de cuánto puede suponer que estará en torno al 16 % o por ahí, entre 15 y 16 % de cuánto es. Entonces, tendríamos que ver que si perdiésemos unos 20 clientes, aproximadamente un poco, sí, unos 20 clientes... No, perdóname, unos 16 clientes, que estamos hablando de unos 500 euros para 8.000, pues eso, 16, 17 clientes, pues a lo mejor estaríamos perdiendo ya la deuda con lo que dejarían de ingresar si se cambiasen de centro. Y eso sería el coste de equivocarse. Si queréis, pues podemos incluso meterle otra interacción en la que podríamos decirle, por ejemplo, «Piensa conmigo esto paso a paso. Uno: si lo cobro todo, recuperamos de una vez 8.018,27 euros. Pero si al reclamar algunos clientes se vuelven... Bueno, tienen un problema o no lo encajan bien y dejamos de ingresar uno de esos clientes por todo lo que factura en el año y eso se va repitiendo. Dime, por favor, respecto a los 106 clientes, cuántos tendríamos que perder para que realmente nos afectase de forma negativa esta historia de recobro? Y, sobre todo, compáralos también con los de mayor importe». El cálculo matemático: ¿cuántos clientes tendríamos que perder? Aquí nos dice que la facturación del anual, los 12 meses, bueno, pues lo que decíamos, ¿no? En un año, al dejar de venir unos 17 clientes, pues ya perderíamos eso que recuperaríamos. Si medimos la mediana, bastaría con perder 20 clientes. A horizonte de 2 o 3 años, pues al final con perder 8, 9 o 6 clientes, pues también estaríamos perdiendo esos ingresos, ¿no? Y la comparativa por tipología de cliente, pues donde está el riesgo real, los ha dividido en microdeudores y en grandes deudores, ¿Vale? Y nos dice que el peligro crítico: los 52 microdeudores. La foto, dice, deben de media 32,77. Un colirio, unas pastillas, una revisión que se quedó a deber. Lo que aportan: facturan a la clínica una media de 386,36 euros al año. El riesgo: si haces una reclamación tensa, fría o por carta, SMS, por 30 euros, el ratio de pérdida es de casi 12 a 1. Si se te van 5 clientes de este grupo por sentirse ofendidos tras años trayendo al perro, habrás cobrado 160 de deuda para perder 1.930 euros todos los años. Reclamar agresivamente a este grupo es un error de negocio. Sobre los 14 mayores deudores, los de más de 100 euros, pues la foto: concentran el 43 % de la deuda total. Lo que aportan es que facturan de media unos 722 euros al año, o 723. Aquí la deuda unitaria ya es lo bastante grande como para justificar una gestión individualizada, pero con matices muy claros entre ellos. Nos diferencia a Káiser, que es un caso excepcional. Luego tenemos a Pelusa, a Trufa, bueno, nos va diciendo un poco qué hacer con cada uno. Y nos dice la conclusión práctica: cómo ejecutar el recobro sin distinguir ingresos. Bueno, pues nos da unas ideas. Dice: el riesgo de que el recobro salga caro es real si se plantea como un departamento de cobros tradicional. La forma de maximizar la caja protegiendo al negocio recurrente es segmentar la actuación en tres niveles. A los 52 microdeudores, prohibido reclamar por teléfono o mensaje. No se les llama ni se les envía ningún aviso. Se pone un aviso interno en la ficha del programa de gestión. Cuando venga en su próxima cita ordinaria, a vacunar, comprar pienso, a consultar, el recepcionista se lo comenta con naturalidad. «Oye, Daniel, veo que el otro día se nos quedó aquí colgado un colirio de 14 euros. Te lo sumo al ticket de hoy, si te parece bien». Al ser clientes habituales, se cobra el 90 % sin fricción. Estoy de acuerdo. Aquí lo único que tendríamos que ver es si el programa es capaz de hacernos este tipo de aviso. A los deudores intermedios, pues entre 50 y 150, que facturan mucho, hacemos un tratamiento VIP. Son clientes de alto valor: recordatorio amable en persona o un mensaje de cortesía orientado al servicio: «Hola, revisando los cierres trimestrales, hemos visto este apunte pendiente que regularizar de la última prueba de Trufa». Si hay cualquier queja, se busca un término medio antes de que se rompa la relación. Y tres, el caso especial de Káiser: es una gestión formal. Representa casi el 20 % de la deuda clínica. Requiere llamada directa de la dueña o veterinaria para ofrecerle un plan de pago. Y al cliente se le ayuda a pagar y la clínica... Bueno, pues ya nos está dando una idea de cómo lo podríamos hacer.
C · Veintiocho minutos
Convierte las preguntas y el criterio del equipo en una herramienta. Gestionado no significa cobrado.
 14:23
Transcripción · C · Veintiocho minutos
Bueno, pues en este segundo bloque lo que queremos hacer es darle una vuelta más. Marta, bueno, ha hecho un trabajo bastante bueno con Gemini, que no es una herramienta mala, por supuesto. Simplemente, bueno, pues como cada herramienta tiene sus pros, sus contras, sus limitaciones y sus virtudes, ¿no? Pero como hemos visto ya en el vídeo anterior, el problema que puede tener es que esto, bueno, pues el cobro de deuda es algo que es vivo, ¿no? Y pues el lunes que viene o la semana que viene o cuando tenga que volver a actualizar los datos, pues tiene que volver a bajar el fichero, volver a subirlo, volver a explicar, volver a darle los prompts, bueno. Y así dentro de 15 días y con los pagos que se hayan realizado y esta Sara, bueno, ya sabéis, al final el problema que hay es que la conversación va olvidando cosas y va dejando cosas pendientes. Habéis visto que los ficheros los había olvidado. Bueno, al final se hace complejo, ¿no? Bueno, pues lo que hemos hecho ha sido colocar, bueno, un nombre y apellidos como plantilla. Y tenemos aquí, bueno, pues todos los datos, podemos utilizarlo así, pero si queréis de otra forma, pues simplemente lo que podemos hacer es coger y le cortáis, pues le damos 30 filas si queréis y lo borramos, ¿vale? Sí, eso ya a vuestro gusto. Y listo, tenemos una plantilla fácil. Quiero montar una pantalla para el mostrador de mi clínica veterinaria. Te pego la cabecera y unas cuantas filas de ejemplo con los nombres inventados del listado de facturas pendientes que sacó mi programa. Los datos de verdad no quiero que salgan de mi ordenador. La herramienta que creemos los leerá desde un fichero o desde ficheros que tengamos en esta carpeta de herramientas donde se aloja el fichero que te he adjuntado y antes de escribir nada, vamos a hacer que me preguntes lo que necesites para saber cómo se trabaja en el mostrador. No montes nada todavía. Pues aquí la primera pregunta. ¿Cómo trabajáis en el mostrador cuando llega un cliente? ¿Cómo localizáis hoy sus facturas pendientes? ¿Y qué hacéis con esa información? Pues, si te parece, les vamos a contestar. Hoy no se localizan. Es la verdad. El programa de gestión sí guarda el saldo pero está dentro de la ficha del cliente, en una pestaña. Para verlo tengo que salir de la pantalla de cobro, buscar al cliente, entrar en su ficha y cambiar de pestaña. Son cuatro clics y unos 15 segundos. Con la persona delante y dos esperando detrás esos 15 segundos no existen. Así que no lo miro nunca. Lo único que hay es una hoja de cálculo que llevo yo a mano con los que me da tiempo a apuntar. Tiene 18 nombres, se deben dinero, 230. Y la última vez que la actualicé fue en junio. El total solo no me vale. Si le digo a alguien: «Tiene 62 euros pendientes», se pone a la defensiva y lo primero que pregunta es de qué. Y si no le sé decir, quedo yo como si le estuviera reclamando a bulto. Si le digo: «Se quedó pendiente la analítica de... nada, la de marzo», se acuerda y paga. El concepto es lo que convierte la reclamación en un recordatorio. Así que necesito las dos cosas, el total arriba para saber de qué tamaño es la conversación que voy a tener y debajo cada factura con su fecha y su importe y una palabra de qué era. Con la palabra me vale: consulta, pienso, vacuna, analítica. Lo que no quiero es el desglose línea a línea de cada factura porque entonces son 40 filas y no leo ninguna. Para el detalle fino ya está el programa. Lo que tiene que cambiar no es lo que... no es que estén o no estén, sino que estén marcadas, apartadas del resto con un aviso claro de que eso no se menciona en el mostrador y por qué. Y básicamente, pues eso, ver una cosa y mencionarla no es lo mismo. Lo que necesito es verlo todo, pero yo decido lo que digo en voz alta. Siguiente punto. ¿Qué pasa después de consultarla? Si la persona paga una factura antigua, promete pagarla otro día o simplemente se la has mencionado, ¿qué haces hoy en el programa y qué querrías dejar anotado en esa pantalla? ¿Cada cuánto podría sacar un fichero actualizado del programa? Pues venga, vamos a ello. Pues depende de las tres cosas y son distintas. A ver, si paga, lo cobro en el programa de gestión como cualquier otro cobro. O se lo sumo al ticket de hoy o se lo cobro aparte. Bueno, eso ya lo vemos, está resuelto y no lo quiero hacer dos veces, así que no me preocupa. En esta pantalla no quiero marcar nada a mano respecto a la forma de cobro y demás. Quiero que se entere sola, básicamente, la próxima vez que le traiga el fichero. También es importante que si yo puedo marcar aquí que alguien ha pagado, al final tengo sitios diciendo cosas distintas, la verdad, sobre el mismo dinero. Y cuando eso pasa ya no me fío de ninguno de los dos, así que el dinero, manda el programa de gestión y punto, ¿vale? Vale, si prometiese pagar otro día, pues en el programa de gestión yo eso no lo puedo apuntar ni guardar en ningún sitio. Y es justo lo que se me suele olvidar. Quiero poder anotar que dijo cuándo pagaba, qué día y que ese día me lo vuelva a poner delante. Sí, que sea ese día, porque si es antes, la verdad es que me lo está recordando todos los días desde hoy hasta, yo que sé, la próxima vez que vuelva, pues la verdad es que lo dejo de mirar. Vale, si solo lo he mencionado, pero no me ha dejado nada claro, pues también lo quiero dejar apuntado. Y este la verdad es que es el que más me importa, porque si no lo apunto, pues la semana que viene se lo puedo volver a decir. La verdad es que quedo como si estuviese persiguiéndole. Y bueno, con la fecha y con un par de palabras de qué me contestó me vale. También hay un hueco que hay que resolver. Si yo saco el fichero los lunes y alguien me paga el miércoles, esta pantalla, pues lógicamente me va a seguir diciendo que me debe dinero hasta el lunes siguiente, ¿no? Y si viene el jueves y se lo menciono otra vez, pues la he liado. La verdad es que, hombre, espero poder acordarme, pero de alguna forma sí que creo que necesito poder marcar cobrado, pendiente de confirmar, ¿vale? Pero que eso no cuente como cobrado de verdad en los totales. Que solo sirva para que la pantalla se calle conmigo hasta que llegue un fichero nuevo. Podemos ponerlo como gestionado o algo así a lo mejor. La verdad es que cuando llegue que lo confirme sola. Si resulta que no estaba cobrado, que me avise y lo vuelva a sacar porque entonces es que me he equivocado yo. Bueno, pues otra respuesta. Nos dice, dice: el lunes no podemos llamar dinero cobrado a todo lo que haya desaparecido. Porque parte puede ser un abono o una anulación. La pantalla puede mostrar importe resuelto desde el último fichero y aparte las facturas desaparecidas por primera vez para que las revises. También pueden separar las deudas nuevas. Bien visto lo de resuelto, en vez de cobrado, me vale como dices. Sobre las notas, es distinto según qué. La promesa va a la factura. Si me dice que el viernes paga la analítica de marzo, eso es la factura y no la otra. Pero el aviso me lo sacas por la persona. Porque yo no hablo con facturas, hablo con gente. El viernes quiero ver a fulano con su recordatorio. Y al lado, que le queda otra cosa pendiente, verá que no dijo nada. Y el caso sensible va a la persona. Siempre y a todo, no tiene ningún sentido que me calle con una factura suya y le saque la otra. Si a alguien no se le dice nada, no se le dice nada. Y si a esa persona le entra una factura nueva mañana, también se calla. Que yo también lo quite. No la pantalla. Las promesas son de las facturas. El tacto es de las personas. Con eso lo tienes. Yo creo que puedes ya montarlo. A ver si ya se decide. Bueno, pues vamos a ver. Nos generó una aplicación, ¿vale? Es decir, ya está montada la primera versión local. Si nos da aquí, pues nos da una ruta para descargarlo. Nos dice qué es lo que hace, qué tipo de uso le tenemos que dar. Es decir, nos da un zip que si le damos aquí, pues nos lleva al ZIP. Está aquí descomprimido. Lo que nos dice es que lo que tenemos que hacer es copiar estas carpetas y ficheros directamente a la carpeta de herramientas. Ahí es donde tenemos que dar, bueno, poner el fichero, iniciar pantalla, ¿vale? Así, vamos aquí. Ahí lo tenemos. Hemos pegado todo. Hemos puesto el fichero y si nos, bueno, nada, simplemente lo ponemos con la plantilla de hago un valor. Yo ya lo he actualizado con el valor y aquí tenéis un panel donde, pues podemos, como viene aquí, por ejemplo, Luna, nos vienen todas las Lunas. Si ponemos Torres, ya nos filtra. Rocío, pues ahí lo tenemos. Vale, tenemos el pendiente. La deuda nueva desde el anterior no nos las pone porque no tenemos fichero anterior. Simplemente, bueno, le damos a Rocío Gil. Aquí tenéis a Rocío Gil, lo que él nos debe. Y podemos anotar la conversación. Podemos, ¿vale? Los botones que hemos ido viendo, ¿vale? Conversaciones anteriores, apartadas. Tenemos un análisis completo. Y simplemente una cosa, que aquí los importes vienen con IVA. Así que podríamos jugar con ellos y pedirle alguna cosa más, si queréis. Bueno, nada. Aprovechando, estuve jugando un poco. Lo que hice fue, vine e hice un segundo fichero de pendientes a hoy, ¿vale? Con algunas ediciones, algunos pagos. Era como una semana después, para que veáis. Simplemente lo que hice fue entrar, le actualicé el fichero, lo cogió directamente, ha actualizado la fecha del listado, ¿vale? Dice que está en el futuro. Es normal porque estamos a día 23 de septiembre cuando estamos grabando y estamos haciendo una simulación de que fuese octubre y demás. Y, como veis, ha cambiado el importe. Se ha reducido ligeramente. Ha habido deuda nueva y ha habido resuelto también con IVA. Y, bueno, sí, va, lógicamente. Y aquí viene la información, facturas desaparecidas, ¿vale? Que las han pagado o lo que sea. Y, bueno, pues para que sepáis lo que va haciendo. Y yo creo que, bueno, pues es bastante completo. Pero para que veáis que en un rato, si vemos cuánto tardó, pues tardó 28 minutos en hacerlo. Pero nos ha hecho un sistema totalmente ejecutable. Si bien es verdad que hubo que interactuar un par de veces porque el iniciador tenía un comando mal. Bueno, unas comillas, ¿vale? Ha sido súper rápido. Un minuto y medio lo hemos solucionado, pero yo creo que lo que es impresionante es que tienes tu herramienta hecha a tu medida y sobre la que tú puedes ir interactuando y haciendo cosas, ¿vale? Y lo que habéis visto. Bueno, básicamente, pues con una pequeña interacción, después de que nos haya preguntado, después de, de, sin necesidad de programar nada especial, tenemos una herramienta que nos puede ayudar más allá de nuestro típico Excel y, bueno, que se actualiza ligeramente y demás. No es oro todo lo que reluce, lógicamente, porque si esto lo queréis llevar a más, pues puede ser que en un momento dado empecéis a querer más funcionalidades y más cosas y acabéis rompiendo. Pero para cosas así pequeñas es muy útil y es interesante que lo sepáis porque creo que os puede hacer unas buenas pequeñas herramientas que os ayuden en vuestro día a día. Pues ahora sí, simplemente, pues me despido y nos vemos la semana que viene.
Extra · Un CSV que Excel no te destroza
Importa el CSV sin perder separadores, columnas ni importes.
 0:58
Transcripción · Extra · Un CSV que Excel no te destroza
Lo que hace básicamente, cuando os pasan estas cosas también, un pequeño truco, ¿vale? Lo cierro, nos abrimos una hoja nueva de Excel y lo que hacemos es venir a Datos. Venimos aquí y le damos a que queremos meter datos de texto o de CSV. Vale, nos vamos aquí a las descargas y nos vamos aquí a los pendientes de hoy. Y como veis, nos permite colocarlos de otra forma un poquito más limpia. Así que los vamos a cargar así y ya los tenéis maquetados, ¿vale? Bueno, pues simplemente tiene los datos, ya tiene las facturas que se deben y lo que va a hacer es, lo va a guardar.
Lo que te llevas
- Una exportación es una foto con fecha: comprueba el saldo actual antes de reclamar.
- Compara la deuda con el valor de la relación, sin convertir hipótesis en certezas.
- Las promesas se registran por factura; el tacto se decide por persona.
- Guarda qué hay que hacer, no la vida privada del cliente. Un caso gestionado no equivale a dinero cobrado.
El resultado: una pantalla para dar seguimiento
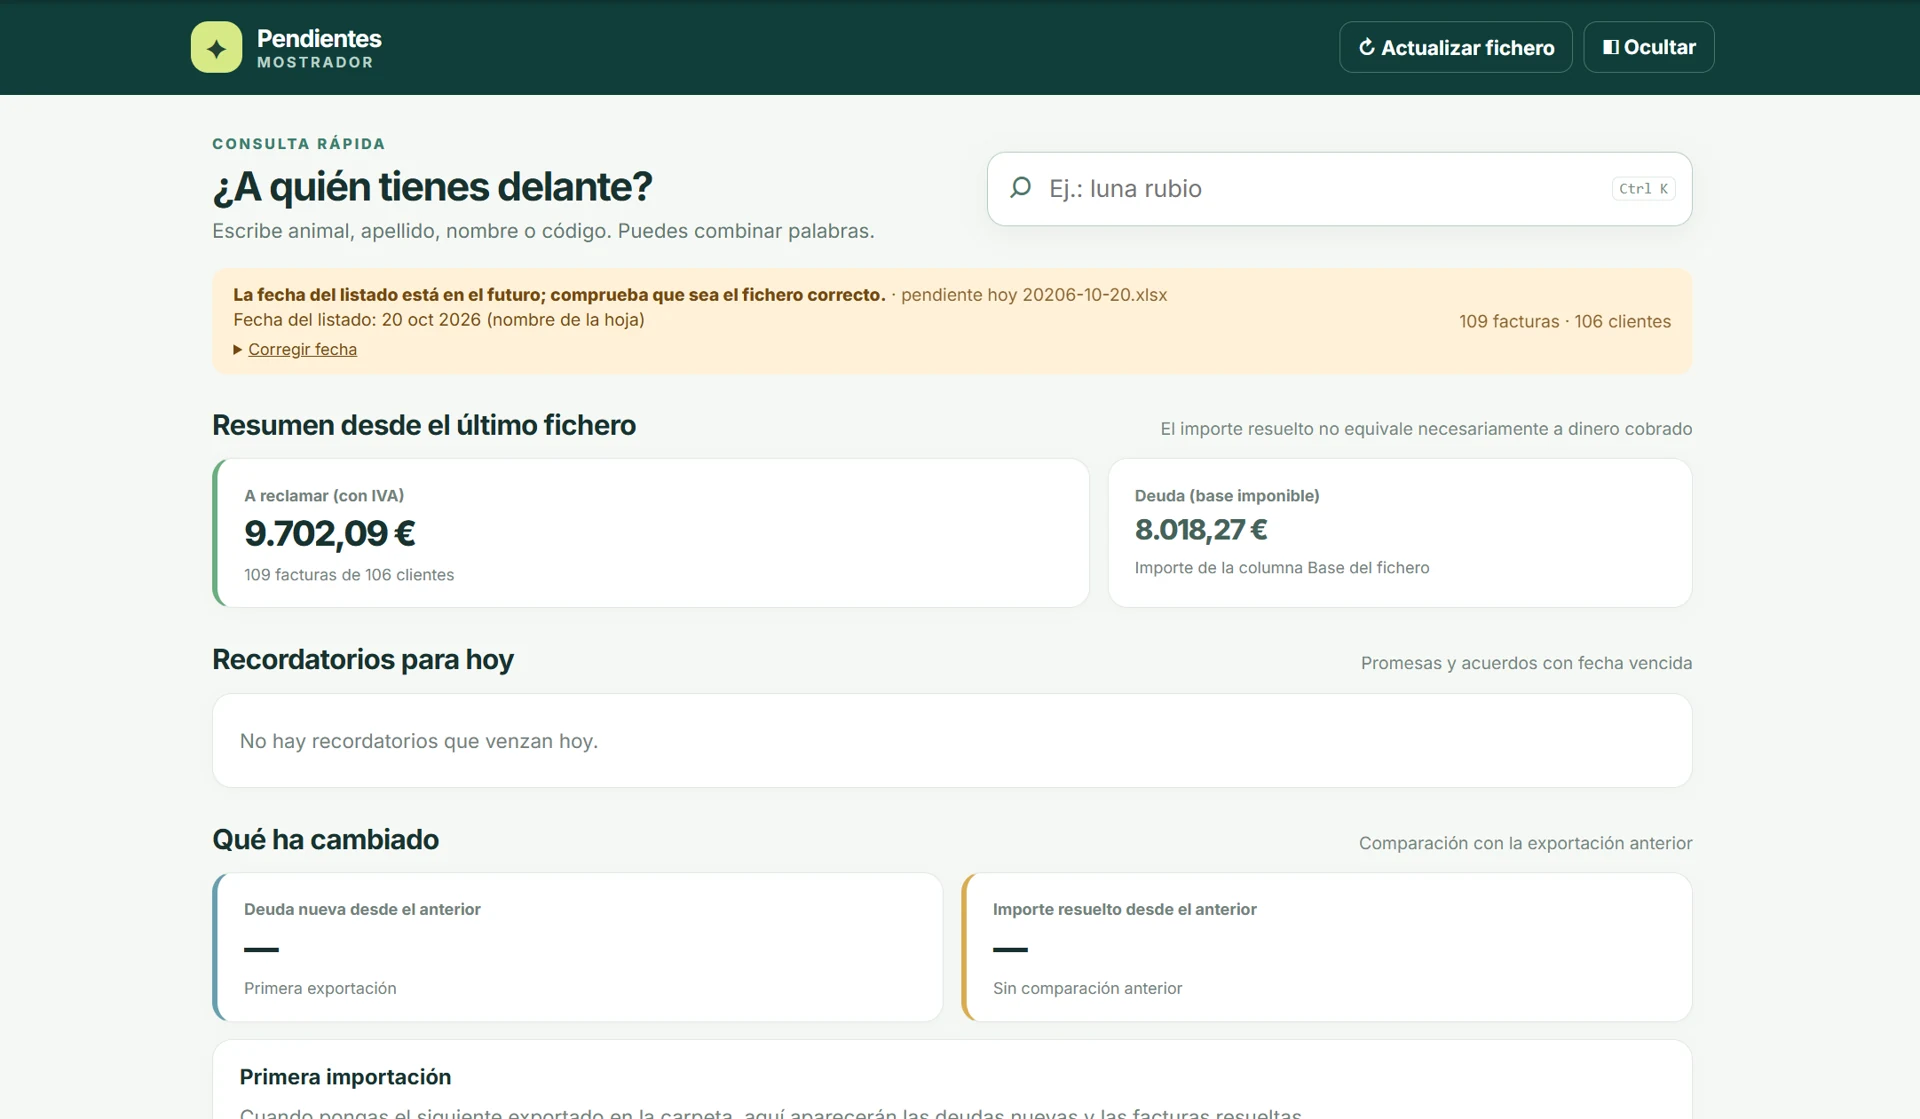
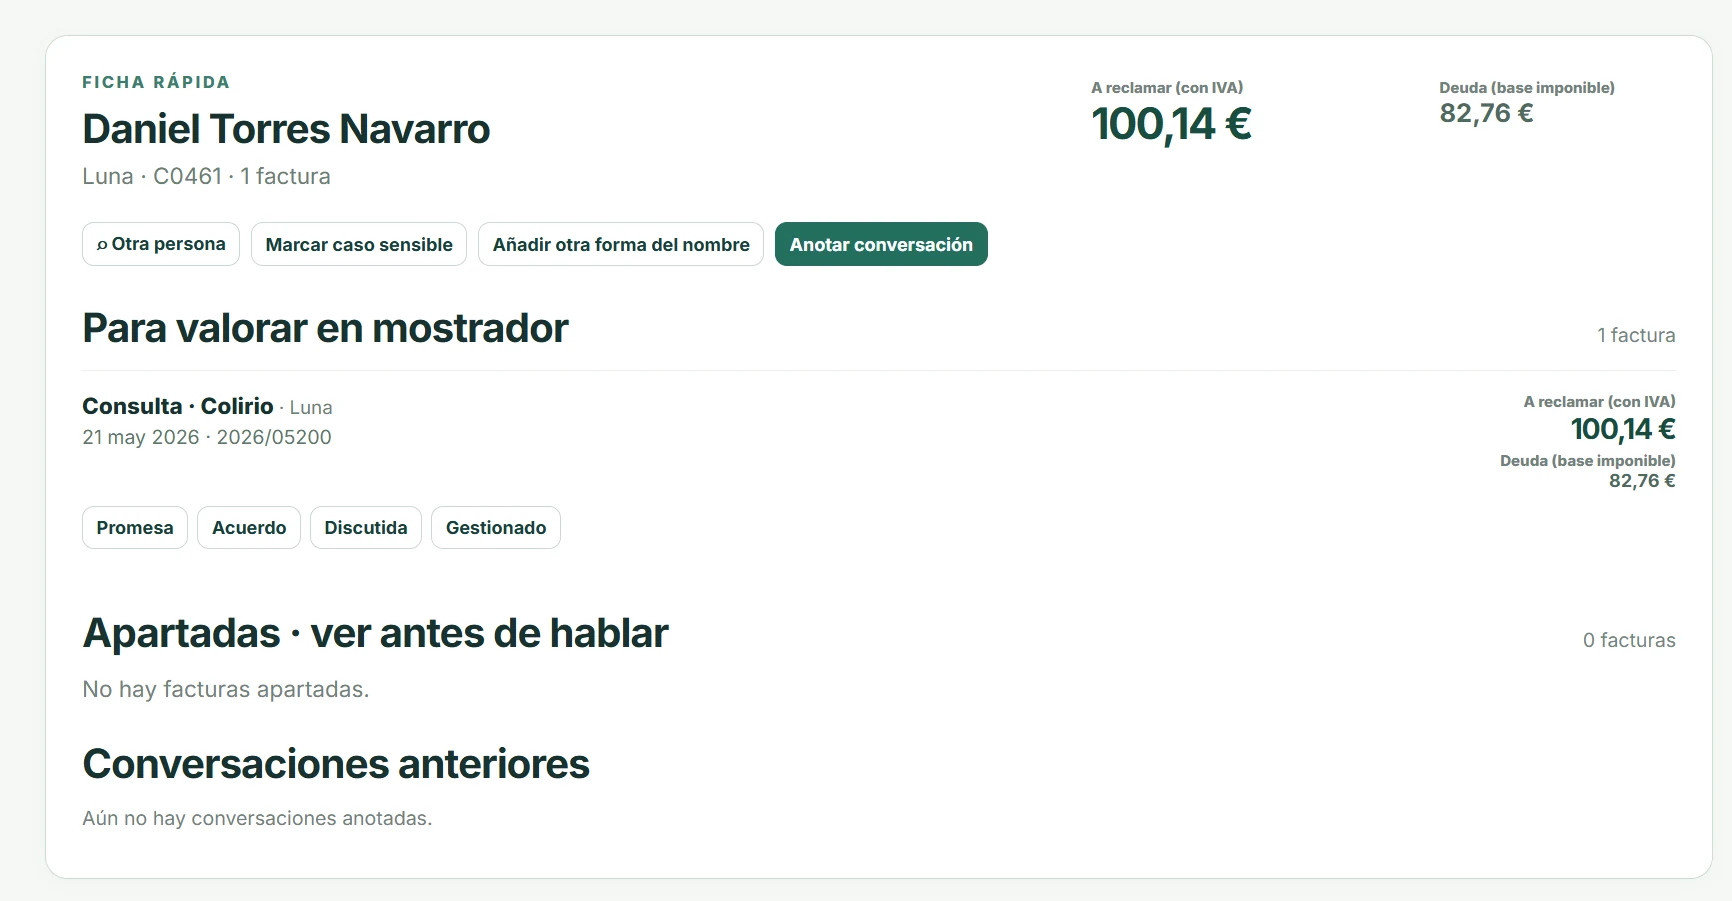
Demo educativa con datos sintéticos, no una aplicación lista para datos reales. El ZIP original incluye la herramienta, dos hojas de datos y un historial SQLite de ejemplo. El lanzador requiere Windows/Python y openpyxl; contiene una ruta específica al entorno Codex y una alternativa Python. No se ha probado la instalación en un equipo limpio. Eliminar los Excel no borra el historial. Trabaja en una copia y no introduzcas datos reales.
ZIP · Windows / Python
Transcripción del vídeo
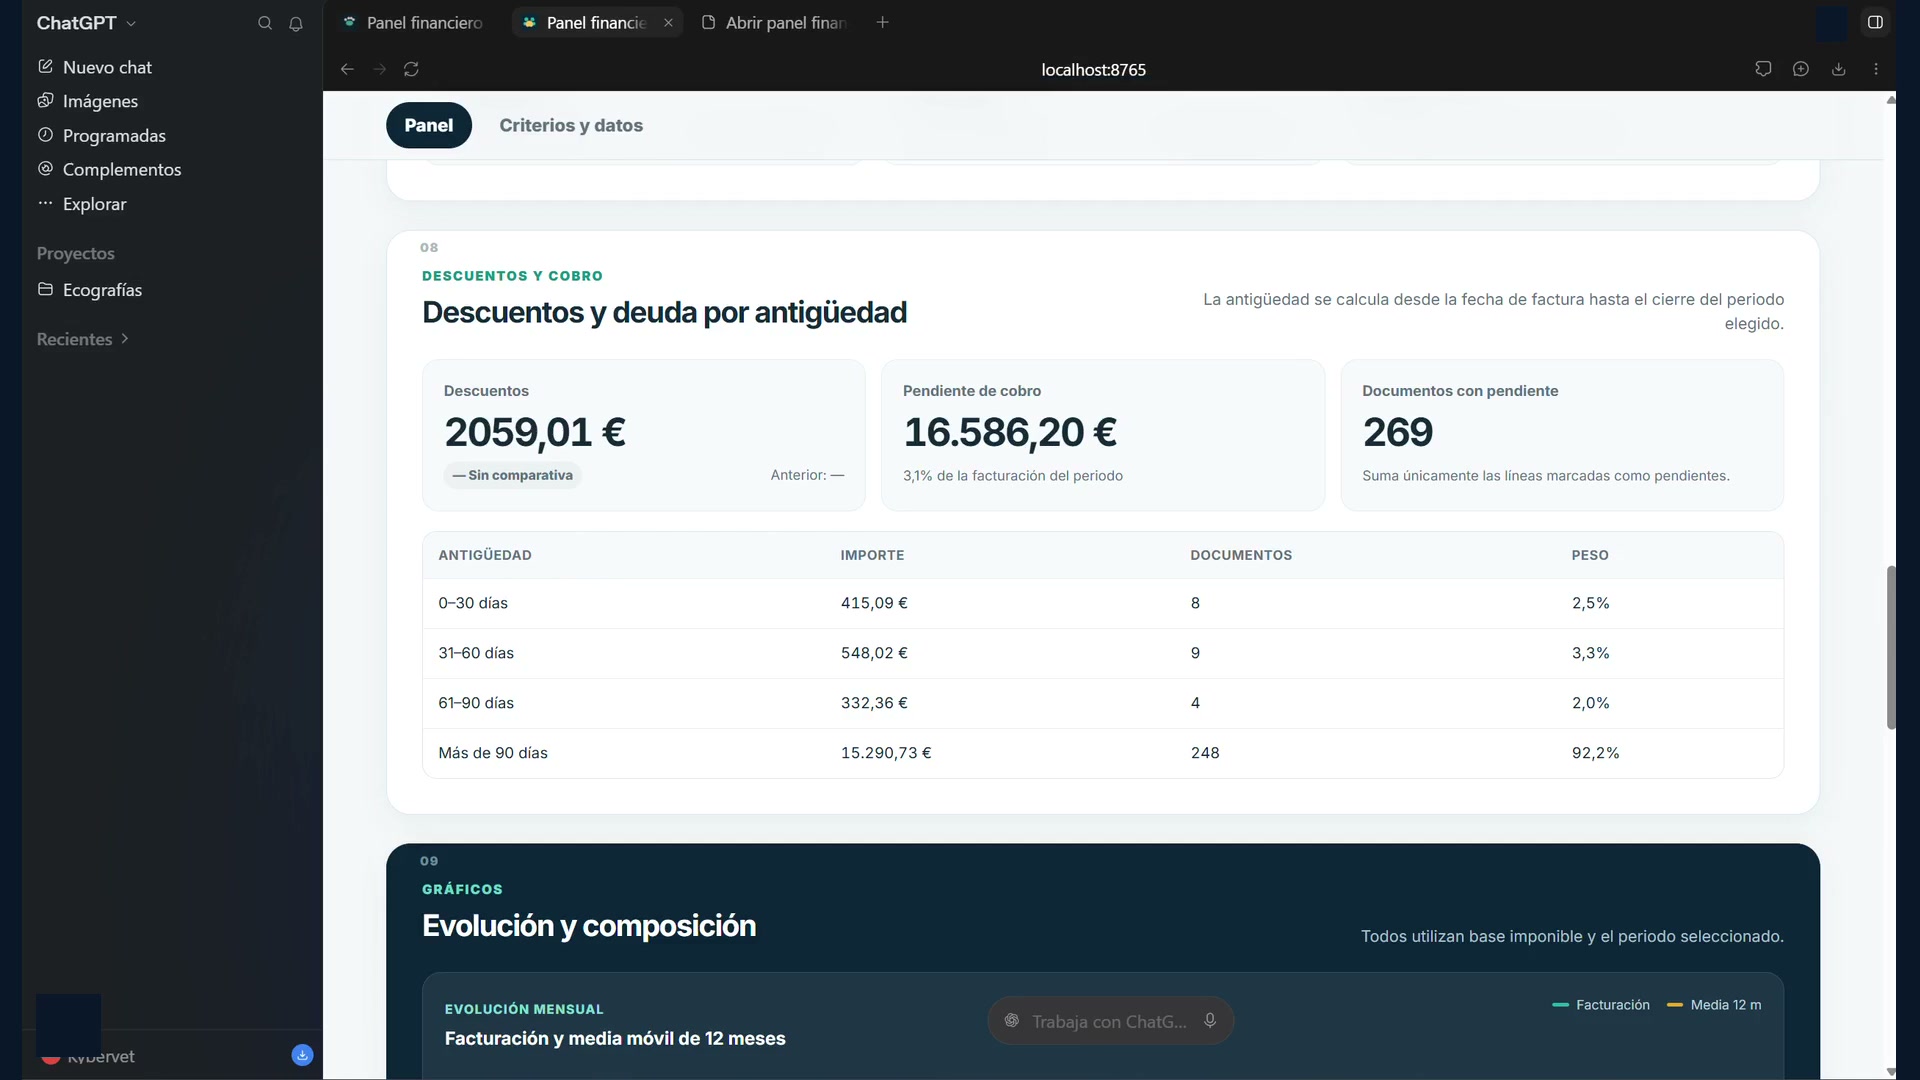
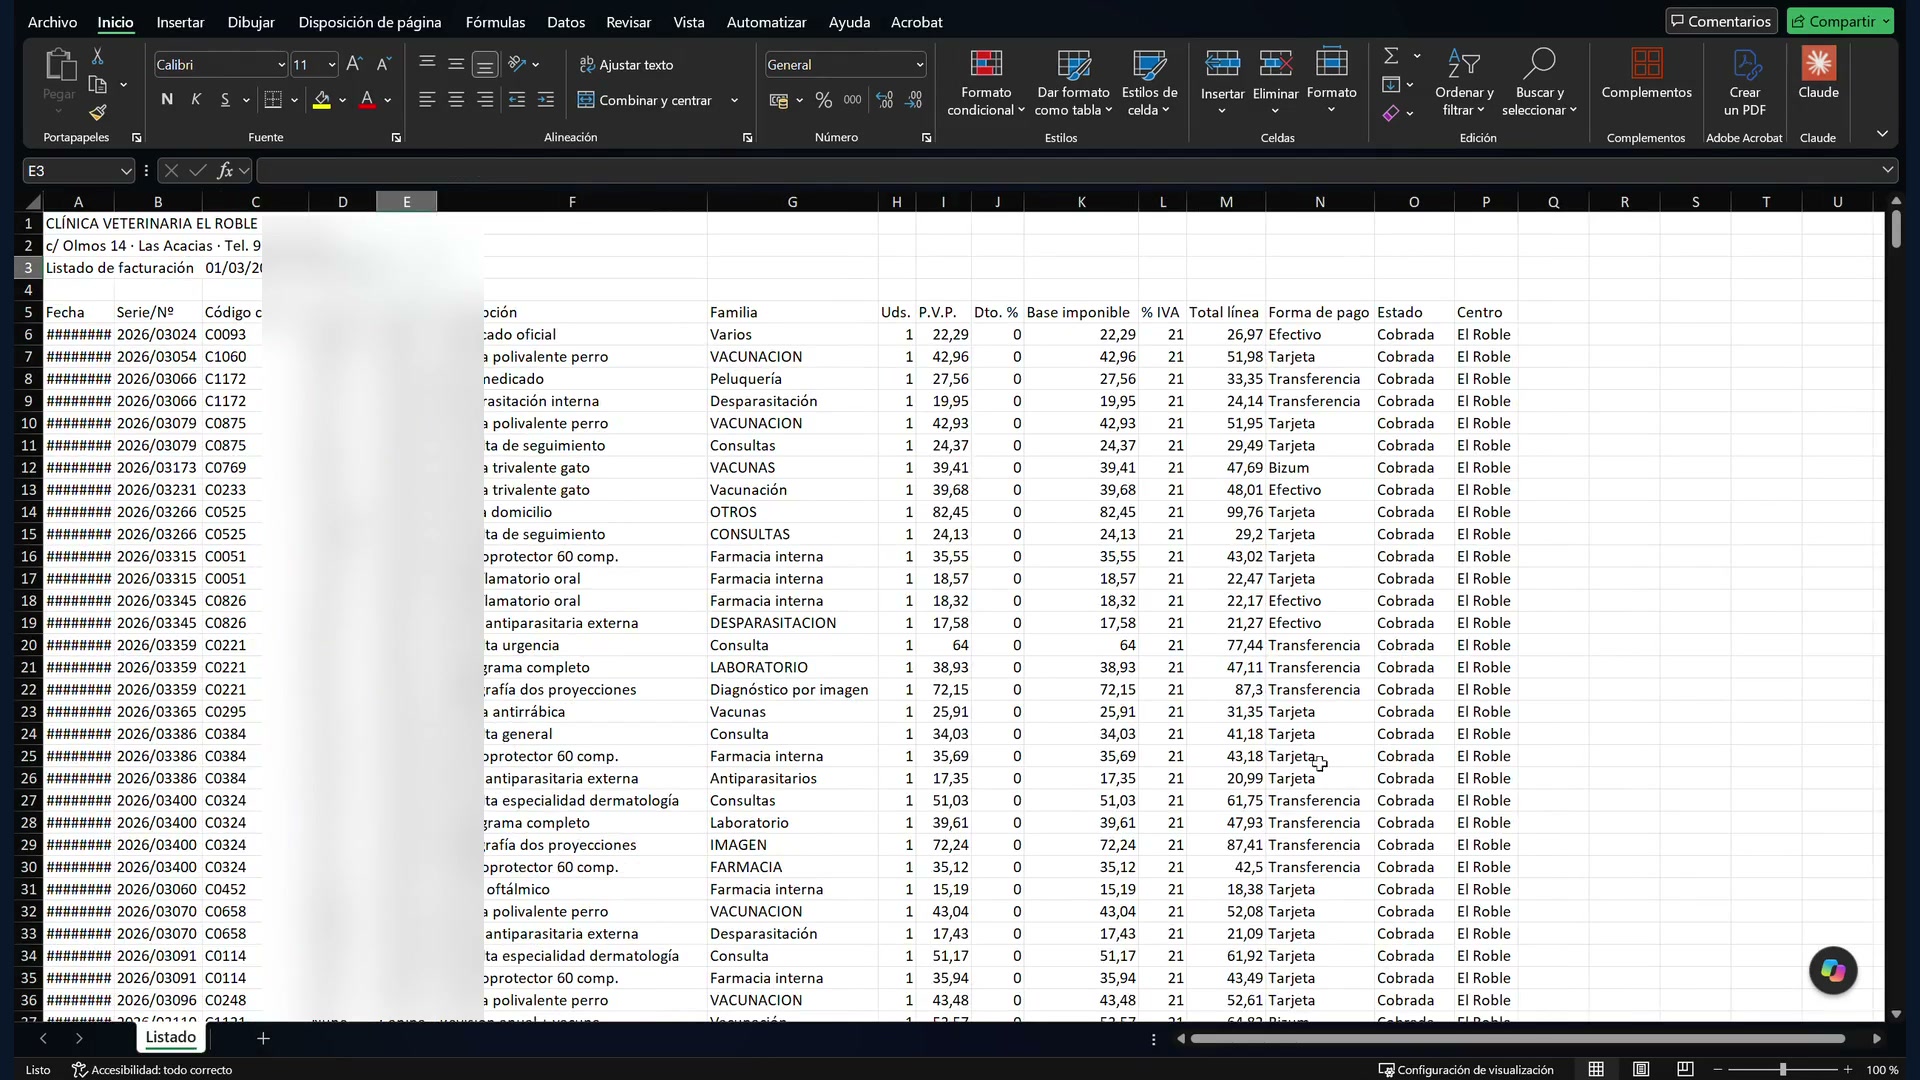
16.586,20 euros es la deuda que teníamos en la píldora pasada y seguramente fue un dato que os llamó la atención. Bueno, Marta se había encontrado esta cifra y lógicamente pues se había asustado y bueno, pues lo tenía aquí en el panel con 269 documentos que estaban pendientes y de los cuales más del 90% pues estaban por más de 90 días. Estos 269 documentos pues lo primero que tenemos que saber es de cuánta gente son porque pues es como es lógico no es lo mismo reclamar a 100 o a 200 o a 269 Repartidos en los 269 documentos o tickets corresponden exactamente a 230 clientes diferentes. El resumen nos dice que tenemos 460 líneas, 230 tutores, 45 clientes deben más de 100 euros que acumulan casi el 50% de toda la deuda, 64 clientes deben entre 50 y 100 y 121 menos de 50: micropendientes por compras o visitas puntuales. Por otro lado, si habéis leído la historia, tenemos la hoja de Excel en la que Sara ha ido apuntando, pues, según ha ido pudiendo, pues, deudas que tenían los clientes, ¿no? Y, bueno, pues, no deja de ser un fichero de Excel que siempre está bien tener y que siempre es una herramienta mejor que una hoja o cualquier cosa. Pero, lógicamente, bueno, pues, tiene algunas carencias que podemos destapar de forma bastante sencilla. Sara, por lo menos, estaba haciendo algo. Y estaba haciendo este control. Y lo que había era, había añadido unas columnas en las que había puesto, aparte de lo típico, ¿no? Pues, la fecha, el cliente, la mascota, lo que debía, desde cuándo lo debía. Añadió un par de o tres de columnas donde si se lo había comentado, si ya, bueno, pues, si había contestado algo el cliente y si no había que llamar y un poco, pues, una razón, ¿no? Y, aparte, había señalado en verde los que supuestamente habían ido pagando y que los tiene que cotejar, ¿no? Aparte, como veis, pues, le faltan los meses de agosto y septiembre, que no lo ha hecho, ¿vale? Como pone aquí, los verdes parece que ya pagaron, hay que comprobarlo. Esto es lo típico, ¿no? No era una lista tan de los que deben, sino de los que da tiempo a apuntar. ¿Por qué no cuadraban? Pues, veis que aquí hay tres celdas que vienen con el aviso y es simplemente porque cuando se escribió se puso los euros, que si los quitamos se convierte en el número. No estaba formateada la celda, sino que se habían puesto euros. Entonces, era un texto, entonces no lo sumaba. Y, como veis, ha cambiado el importe. Bueno, pues, ya había unos 900 euros más o menos o 911 que no estaban en la lista. Y, bueno, pues, básicamente, como veis, es un sistema a mano que se rompe y que lo vas dejando de alimentar y que, bueno, pues, sirve de alguna forma, pero a la vez también se desactualiza de forma muy rápida y no te da tampoco la verdad. Bueno, pues como es lógico, Marta sigue teniendo en la cabeza esta cifra de 16.586,20 a pesar de que ve que Sara tiene otra fuente de información que ella maneja. Y bueno, pues como hemos visto en la historia, lo que hace es llamar a la gestoría y cuando esta le pregunta ese número de cuándo es, es cuando se da cuenta de que está cometiendo un error. Si os acordáis, en la píldora pasada teníamos una lista de facturación que iba bajando cada mes Marta y, pues por ejemplo, tenía aquí la lista del mes de marzo. Esta lista del mes de marzo, pues la habría bajado la primera semana de abril, con lo cual estaba actualizada a este día, ¿no? Y bueno, pues esa información está congelada ahí. Ya cuando la estás analizando ahora en octubre, tienes la información de abril y así con cada uno de los ficheros que cada vez, claro, cuanto más antiguo sea, pues menos actual es la información. Así que bueno, pues ante este dato, lo que Marta hace es intentar actualizarlo, ¿no? Así que se va a su programa de gestión, ejecuta un informe o saca la información o lo pide. Bueno, cada uno tendrá su situación. En este caso, bueno, pues Marta lo podía bajar y se iba aquí y venía pendientes a hoy, ¿vale? 20 del 10 del 26, que era cuando estaba analizando. Y si lo abre, pues se encuentra un fichero CSV con este formato, bueno, un poco complejo, ¿no? De leer, vamos a dejarlo ahí. Y aquí tenemos la respuesta y nos dice, fíjate, veo que has adjuntado un archivo con el listado actual, pero en esta sesión no tengo acceso directo al fichero o conjunto de datos anteriores, o las exportaciones mensuales previas que comentas donde figuraba el estado congelado. Bueno, pues como veis esto es una de las cosas y de los problemas que nos podíamos encontrar con lo que hicimos la semana pasada. Tuvimos el chat, hemos metido un montón de ficheros, pero volvemos a utilizarlo una semana después y no los tenemos. Pues, como veis, dice que ha recibido el archivo, pero ahora se le había olvidado la tarea. Entonces, bueno, le he vuelto a dar una instrucción para no aburriros, que era repetir lo mismo de antes. Y que hiciese la comparación. Y lo que hace es hacer una comparativa, ¿no? Y entonces nos dice que teníamos 269, pero que realmente son 109. Hay 160 facturas menos. Tiene un 60% de facturas menos. Menos líneas. Realmente son 106 clientes. O 124 clientes, perdonad. En la lista actual. Que hay menos. La deuda se queda en 8.018,27. Es decir, había pagado 8.500 y pico. Lo hemos reducido a más de la mitad. Con el IVA también cambia. Por supuesto. Lo que ya no aparece. Bueno, hace un análisis y realmente ya tenemos a día de hoy, ¿no? La morosidad real viva se ha reducido a la mitad. De base imponible. Repartida en 109 tickets de 106 clientes.