 Fase 2 · Já não te limitas a escrever
Não ligues a ninguém ainda
Uma dívida que assusta, um ficheiro desatualizado e o critério de Sara: dos dados à organização das cobranças, sem perder de vista as pessoas.
Fase 2 · Pílula 3 de 13
Caso fictício da Clínica El Roble. Os nomes, dados e datas do exercício são sintéticos; não representam saldos reais à data de publicação.
A história completa · Clínica El Roble
1 · O susto
Primeira terça-feira depois de fechar o mês. Marta desce até ao balcão com o portátil e pousa-o entre a caixa das fichas e a chávena que Sara ainda não encheu.
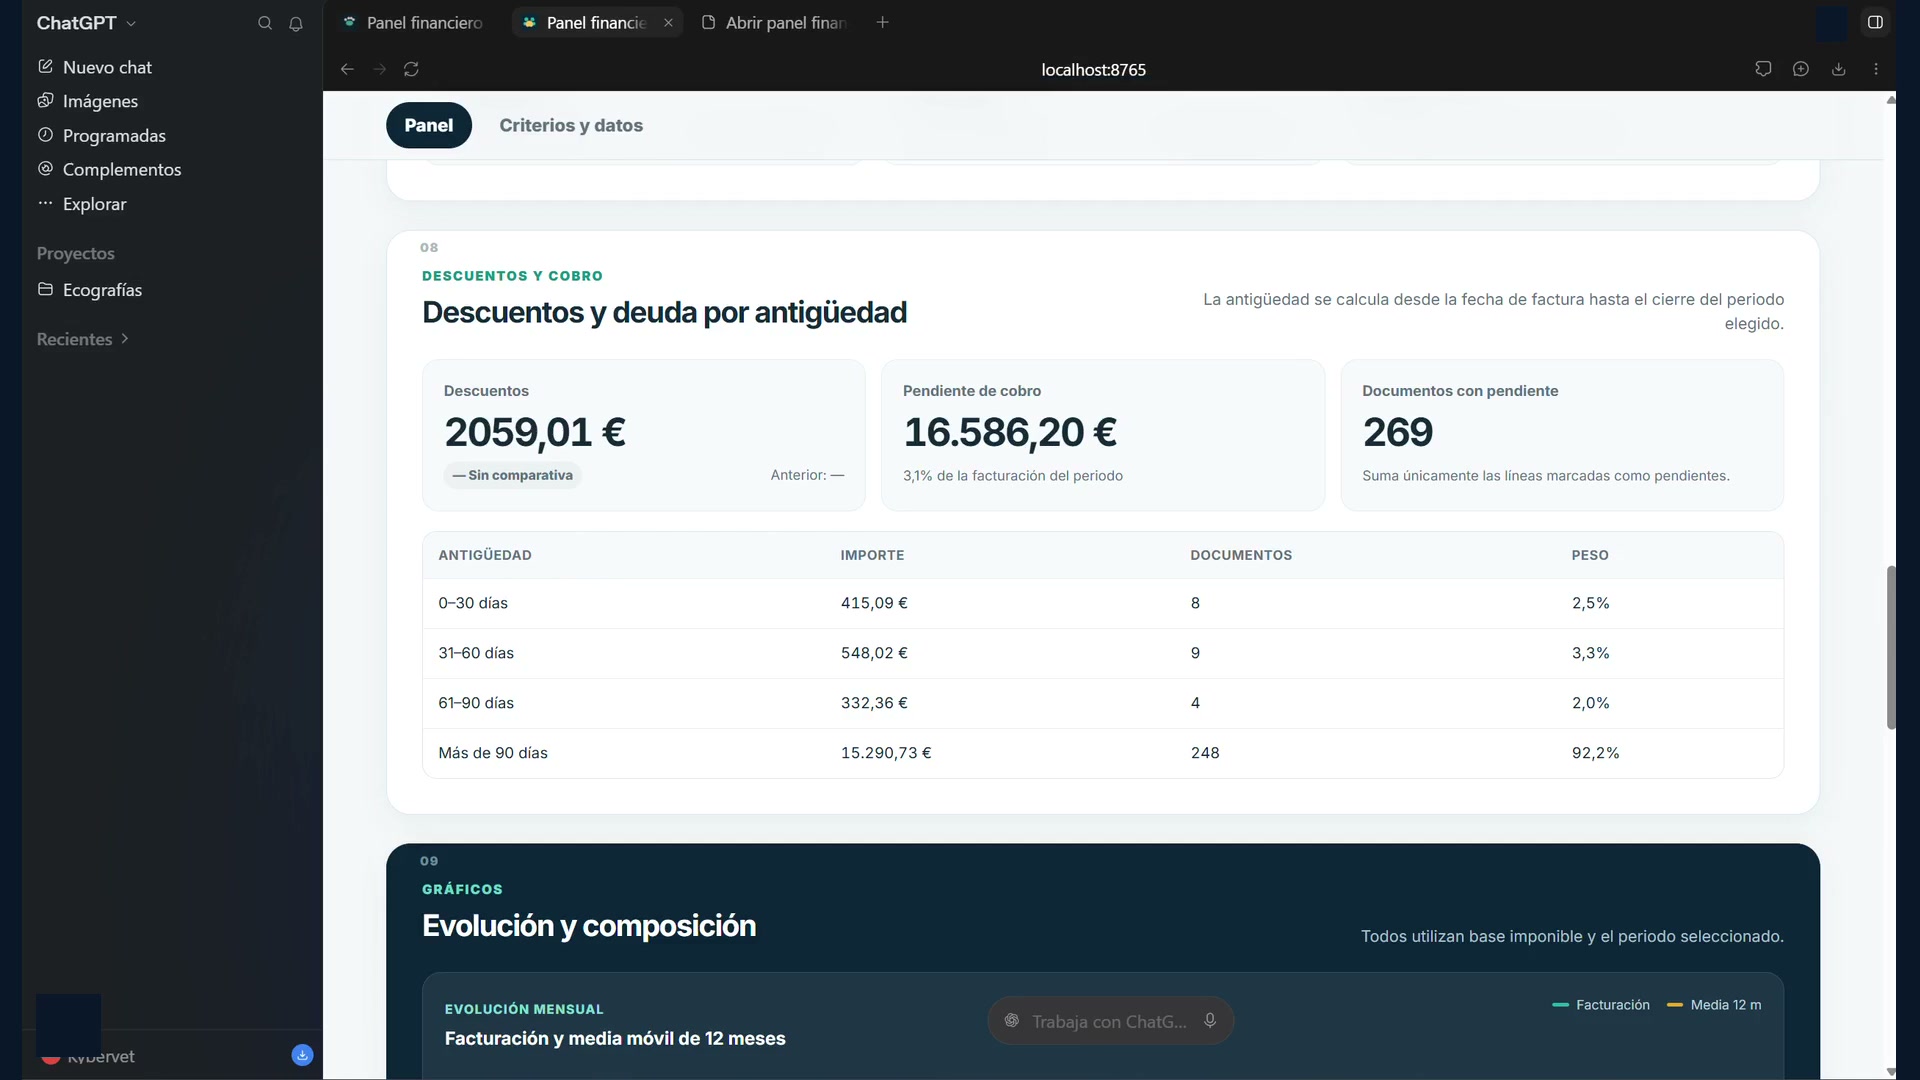
—Sara. Dezasseis mil quinhentos e oitenta e seis.
Sara levanta os olhos. Não diz nada durante um longo segundo, o que já é raro nela.
—De quê?
—Por cobrar.
—Não.
Diz aquilo sem levantar a voz, como quem corrige uma hora mal apontada.
—Sim. Está aqui.
—Não, Marta. Eu sei quanto se deve. Serão cinco mil, seis mil no máximo.
Não é que Sara não soubesse que havia dívida. É que há três anos que sabe quanto é e, de repente, afinal o número que tinha na cabeça era metade. E o número dela não vinha de nenhum sítio estranho: vinha da sua folha.
Marta volta a olhar para o ecrã e percebe que há uma coisa que o painel não lhe diz.
—Duzentas e sessenta e nove faturas.
—E isso são quantas pessoas?
Silêncio. Não está escrito em lado nenhum. Há dez minutos que estão a falar de cobrar e nem sabem a quantas pessoas. Perguntam, que é a primeira coisa útil que fazem naquela manhã, e a resposta chega em meio minuto: duzentos e trinta clientes, e metade deles deve menos de cinquenta euros.
—Duzentos e trinta —diz Sara, e ri-se sem vontade—. E eu tenho dezoito.
2 · A folha de Sara
Abre-a. Está num separador do navegador que ali está há meses, entre o correio e a agenda.
É feia e é das coisas mais bem feitas da clínica. Colunas criadas à mão: cliente, animal, deve, desde, já falei no assunto, o que disse, não ligar. Ninguém lhe mandou criá-las. A última inventou-a no dia em que pediu o dinheiro a uma senhora que acabara de ficar sem trabalho.
Linhas a verde de quem pagou. Uma nota em baixo, a vermelho: faltam os de agosto e setembro. Outra a cinzento: atenção, acho que os verdes já pagaram, confirmar. E em cima, entre parênteses, a única confissão de todo o documento: (o que vou vendo na caixa. Atualizar!!).
Total: quatro mil duzentos e seis euros e vinte e dois cêntimos. É o número que Sara dá há meses quando alguém lhe pergunta.
A sua folha nunca foi a lista de devedores de El Roble. Era a lista daqueles que ela conseguia apanhar enquanto recebia pagamentos, entre dois clientes, com o telefone a tocar.
Depois há as outras duas falhas, que ninguém vê porque ninguém olha para uma folha com aquele detalhe. Sete das dezoito linhas estão a verde há meses e ali continuam. E o total, que é mesmo uma fórmula, deixa de fora novecentos e onze euros, porque há três valores que alguém escreveu com o símbolo do euro lá dentro e, para uma folha de cálculo, aquilo não é dinheiro: é uma frase.
—Quatro mil e duzentos —diz Sara—. É esse que eu digo.
—E o que está aí escrito soma cinco mil cento e dezassete.
Sara não responde. Leva a mão à nuca, que é o que faz quando alguma coisa a incomoda a sério. Não é o erro que a incomoda. É ter andado a dar aquele número durante meio ano.
Há mais um separador, «2024 (antigo)». Quatro linhas. Uma diz ?? o do gato laranja e outra, no fim, deixei isto, não dava para tudo.
3 · O dado também não serve
Marta sobe ao gabinete com os dezasseis mil na cabeça e faz o que faz sempre que um número a incomoda: liga para o gabinete de contabilidade. Quer saber se é preciso constituir uma provisão, se aquilo aparece nalgum lado, o que se faz com dezasseis mil euros parados.
Do outro lado respondem-lhe com calma, dão-lhe outro valor que não se parece com o dela e depois fazem-lhe a pergunta.
—Marta, esse número é de quando?
—De setembro. Tirei-o na semana passada.
—Não te pergunto quando o tiraste. Pergunto-te de quando é o dado.
Demora dois segundos. O painel vai buscar os dados às listagens que ela descarrega todos os meses para a contabilidade, e a de março foi descarregada em abril. O campo que diz se uma fatura está paga ficou congelado naquele dia de abril e, desde então, continua a contar uma verdade que deixou de o ser há meio ano.
Desce até ao balcão e mostra a lista a Sara. Sara lê o segundo nome.
—Essa pagou. Em junho. Fui eu que recebi, em dinheiro, e levou a ração da cadela.
No mesmo menu do mesmo programa, ao lado do relatório que Marta descarrega há dois anos, há outro que nunca abriu: valores por cobrar à data de hoje.
Extrai-o e carrega-o na mesma conversa onde já está todo o histórico, explicando o que é e em que difere do anterior. Pede que os compare.
Cento e sessenta faturas que ela julgava por pagar já não estão lá. Oito mil quinhentos e sessenta e sete euros que se tinham cobrado sozinhos, sem que ninguém fizesse nada e sem que ninguém desse por isso. Cento e vinte e quatro clientes que saem da lista.
Oito mil e dezoito euros e vinte e sete cêntimos. Cento e seis pessoas.
Metade do susto era um ficheiro antigo. E a outra metade continua lá.
4 · O porquê · o que fazem antes de ligar a alguém
Aqui Marta faz o que já sabe fazer, mas com outra pergunta. Não pede uma lista. Pede que lhe expliquem o que tem à frente. E surge um retrato que não se parece com o que esperavam.
Quem deve é quem mais vem. Oitocentos e três euros de despesa média contra quatrocentos e trinta e sete. Treze visitas por ano contra sete. Não são os maus pagadores: são os que mais vezes passam pela caixa e, quanto mais vezes passas, mais probabilidades há de um dia ficar alguma coisa por fechar.
E não há um culpado. Esta pergunta fá-la com cuidado, porque a primeira resposta vem em percentagens soltas e não se percebe nada.
—Espera. Esses três por cento são sobre o quê?
Repete a pergunta, pedindo o denominador, e aí sim. Das oito mil novecentas e quarenta e sete faturas que a clínica emitiu em vinte e um meses, duzentas e sessenta e nove ficaram por cobrar. Três em cada cem. E depois, uma a uma: com cartão, três em cada cem; por transferência, três; em dinheiro, três; por bizum, um pouco menos. As assinadas por Hugo, três. As de Marta, três. As de Sara, duas e meia.
—Portanto, de cada cem faturas que saem por aquela porta, três ficam por cobrar. E é indiferente a forma de pagamento e quem as assina.
—É indiferente.
A única coisa que foge à regra é o outono do ano passado, que duplica a média. Disso ninguém se lembra.
E então Marta faz a pergunta certa, que não é sobre a dívida.
—E quanto é que estas pessoas nos trazem de faturação por ano?
Cinquenta mil novecentos e dez euros em doze meses. Dezasseis e meio por cento da faturação da clínica, entre cento e seis pessoas.
Sara, que estava calada há meia hora a espreitar por cima do ombro, endireita-se.
—É isso que me assusta. Que por oito mil euros dê cabo disto.
Marta pensa por um momento e decide fazer as contas em voz alta, porque é a única maneira de se perceber.
—Vamos lá ver. Se cobrarmos tudo, entram oito mil e dezoito euros. Uma vez. Pronto, não voltam a entrar no ano que vem.
—Está bem.
—E se alguém levar a mal e se for embora, deixamos de faturar o que essa pessoa gasta cá. Mas isso não é uma vez: é todos os anos.
Pergunta assim, por ordem decrescente de faturação. Quantos teriam de ir embora para que o que se deixa de receber num só ano iguale os oito mil.
Sete.
Sete pessoas em cento e seis. Os sete que mais faturação geram somam quase nove mil euros por ano entre eles, mil e duzentos e tal cada um.
—Se fossem dos clientes médios, eram precisos dezassete —acrescenta Marta—. Mas estes não são os clientes médios. São os que mais vêm.
—Sete —diz Sara—. Sete em cento e seis. Isso nem sequer é um dia mau, é uma terça-feira assim-assim.
—E no ano que vem voltas a perdê-los. E no outro.
Sara fica a pensar naquilo durante um bocado.
—Pois eu estou há três anos sem ligar a ninguém e afinal tinha razão.
—Tinhas razão em não ligar. Não em não fazer nada.
É a frase mais dura que dizem uma à outra em toda a pílula, e dizem-na sem levantar a voz, porque ambas sabem que é verdade e que a culpa não é de Sara. A coluna não ligar da sua folha era um excelente critério de gestão, escrito à mão por uma pessoa a quem nunca ninguém tinha perguntado nada.
5 · A distribuição
O que vem a seguir não é decidido pela ferramenta. São elas que decidem, em voz alta, ao balcão, e depois ditam-lhe as decisões.
Se deve mais de duzentos euros, Marta liga-lhe. Se veio nos últimos três meses, fala-se no assunto ao balcão da próxima vez que entrar. Se não veio, mas tem a vacina em atraso, liga-se por causa do animal, que é uma chamada que se pode fazer sem que ninguém se sinta mal. E aos restantes, uma mensagem escrita.
Quatro regras, por esta ordem, e é só aplicá-las.
Dois para Marta. Sessenta e nove para o balcão. Dez chamadas por causa do animal. Vinte e cinco mensagens.
Sara fica a olhar para a distribuição.
—Vinte e cinco. Eu tinha duzentos e trinta na cabeça desde esta manhã.
6 · O limite de perguntar, e Diego
Têm tudo. E Marta, que já passou por isto, faz as contas ao trabalho de o manter: na próxima segunda-feira é preciso voltar a descarregar o ficheiro, voltar a carregá-lo, voltar a ditar as quatro regras e voltar a perguntar o mesmo. E daqui a quinze dias, quando tiverem cobrado a doze, entrado mais três e Sara tiver falado com cinco, esta conversa não se vai lembrar de nada.
—Isto não vou fazer todas as semanas —diz Sara—. Digo-te já. Duas semanas, sim. À terceira, não.
E não é preguiça. É exatamente o que aconteceu à folha.
Diego passou a conversa inteira calado, a montar o frigorífico das vacinas. Fecha a porta e fala do outro lado da sala, sem se virar completamente.
—Isso pode montar-se.
—O quê?
—Uma maneira de não ser preciso voltar a perguntar. —E depois, virando-se—: Mas não sou eu que o monto, Sara. Montas tu e eu escrevo-to.
Sentam-se depois de fechar, que é quando Diego faz as coisas. A primeira coisa que faz não é abrir nada. Pede-lhe a folha.
—Apaga-a —diz Sara—. É um desastre.
—Não a apago. Isto é a planta.
E é verdade. As quatro colunas que ela inventou sozinha há três anos são exatamente o que é preciso guardar: desde quando, já falei no assunto, o que disse, não ligar. Há vinte anos que o programa de gestão não guarda nenhuma das quatro.
Diego não lhe dita nada. Pergunta-lhe.
—O que vês quando abres de manhã?
—Nada. Abro a agenda e rezo.
—E o que gostavas de ver?
—Quem é que, entre os que vêm hoje, tem alguma coisa por pagar. Mas sem ter de procurar, Diego, porque se tiver de procurar, não procuro.
—E quando alguém paga?
—Que desapareça. Que não mo volte a pôr à frente na semana seguinte como se nada fosse.
—E quando te dizem que pagam para a semana?
—Que me lembre para a semana. Era isso que eu apontava e que depois me esquecia de consultar.
—E quando não se deve dizer nada?
A esta Sara demora a responder.
—Que se cale. E que não me pergunte porquê.
É este o pedido todo. Não foi Diego que o escreveu. Sara acabou de o dizer em voz alta, em quatro respostas, e a única coisa que Diego faz é não deixar que se perca.
7 · O ajuste, que é de Sara
Com o ecrã montado, Sara senta-se dez minutos e começa a trabalhar a lista.
O da esquina, não. Enterrou a cadela em julho e ainda não veio buscar as cinzas. Marca-o como alguém a quem não se toca.
A senhora dos gémeos também não, por enquanto.
Escreve o motivo na ficha e Diego interrompe-a uma única vez.
—Não ponhas isso.
—É o que se passa.
—Pois. Mas isso é dela, não é da ficha. Põe o que fazemos.
Sara apaga e escreve não cobrar até janeiro, Marta trata do assunto. É mais curta, diz o mesmo para o que é preciso e não conta a vida de ninguém.
E depois chega a Fidel Pacheco.
Mil quinhentos e vinte e um. Dos oito mil que estão por pagar em toda a clínica, quase um em cada cinco euros está naquela única fatura. A noite de catorze de maio: um corpo estranho, bloco operatório, quatro dias de internamento e Kaiser a sair pela porta a andar. Nessa noite ninguém falou de dinheiro porque havia um bulldog aberto em cima da mesa. Na semana seguinte, também não. E ao fim de um mês já era tarde para falar nisso de passagem.
Pacheco continua a vir. É um dos quinze clientes que mais dinheiro deixam em El Roble e há anos que é o mais difícil de gerir.
Sara move o rato em direção à ficha e para.
—Tiro-o daqui?
—Não —diz Marta—. Se o tirares, daqui a dois meses voltamos a esquecer-nos e fica tudo na mesma. Deixa-o onde está.
E está onde deve estar: no grupo dos dois a quem Marta liga. O que Sara escreve na ficha não é uma desculpa, é uma instrução:
A chamada fica a cargo de Marta. Nunca por mensagem, e nunca no dia em que entrar nas urgências.
—E o que lhe vais dizer? —pergunta Sara.
Marta pensa no assunto.
—Ainda não sei. Mas de certeza que não lho vou dizer ao balcão com gente atrás.
Não fica resolvida. Decide-se quem tem a conversa, como não se tem e que isso não é uma ferramenta que escreve. O que é, provavelmente, a única coisa de toda aquela terça-feira que uma máquina nunca vai conseguir fazer.
Sara fecha o separador da folha de cálculo que estava aberto há três anos.
Às nove entra a primeira.
A prática, passo a passo
A · O número que não era
Confirma a folha, a data dos dados e o saldo atual em dívida antes de decidires a quem reclamar.
 7:51
B · Duzentas e trinta chamadas
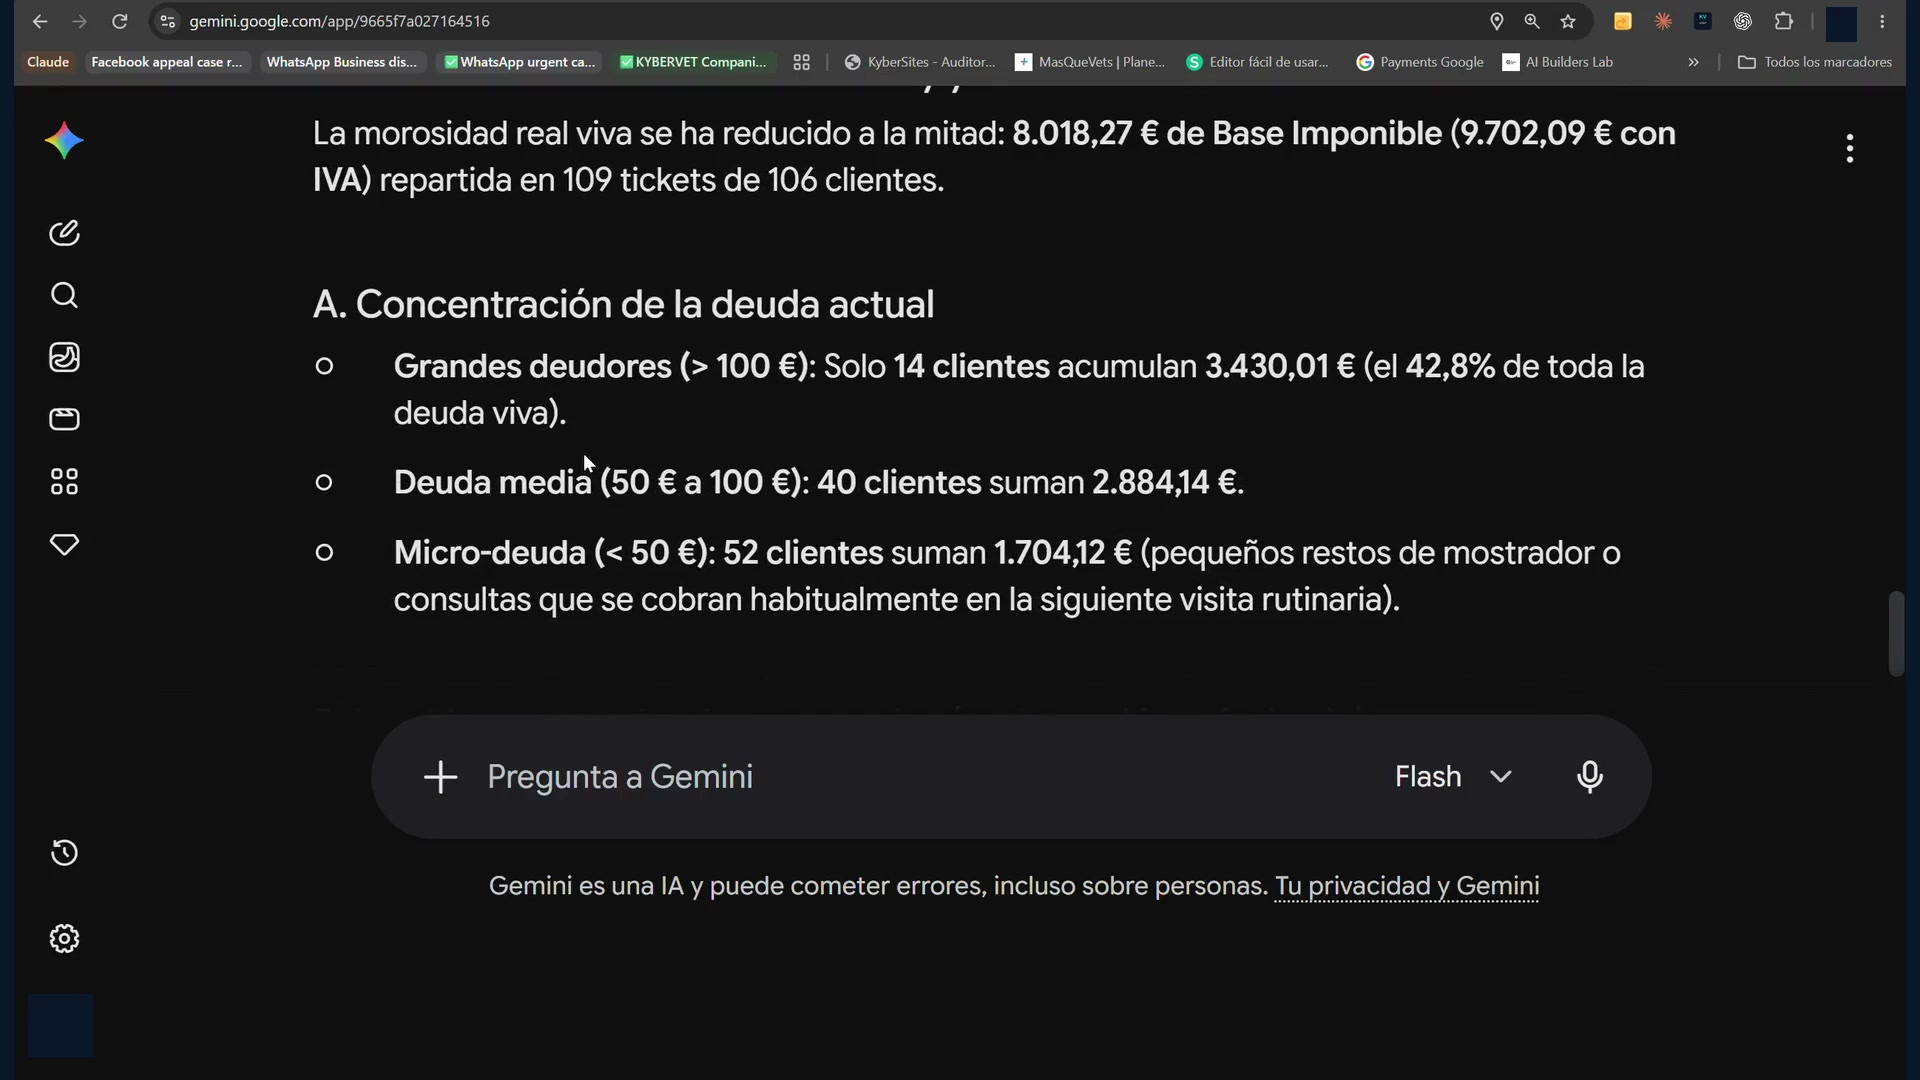
Compreende a relação com cada cliente, mantém as dúvidas e decide como repartir as ações.
 11:15
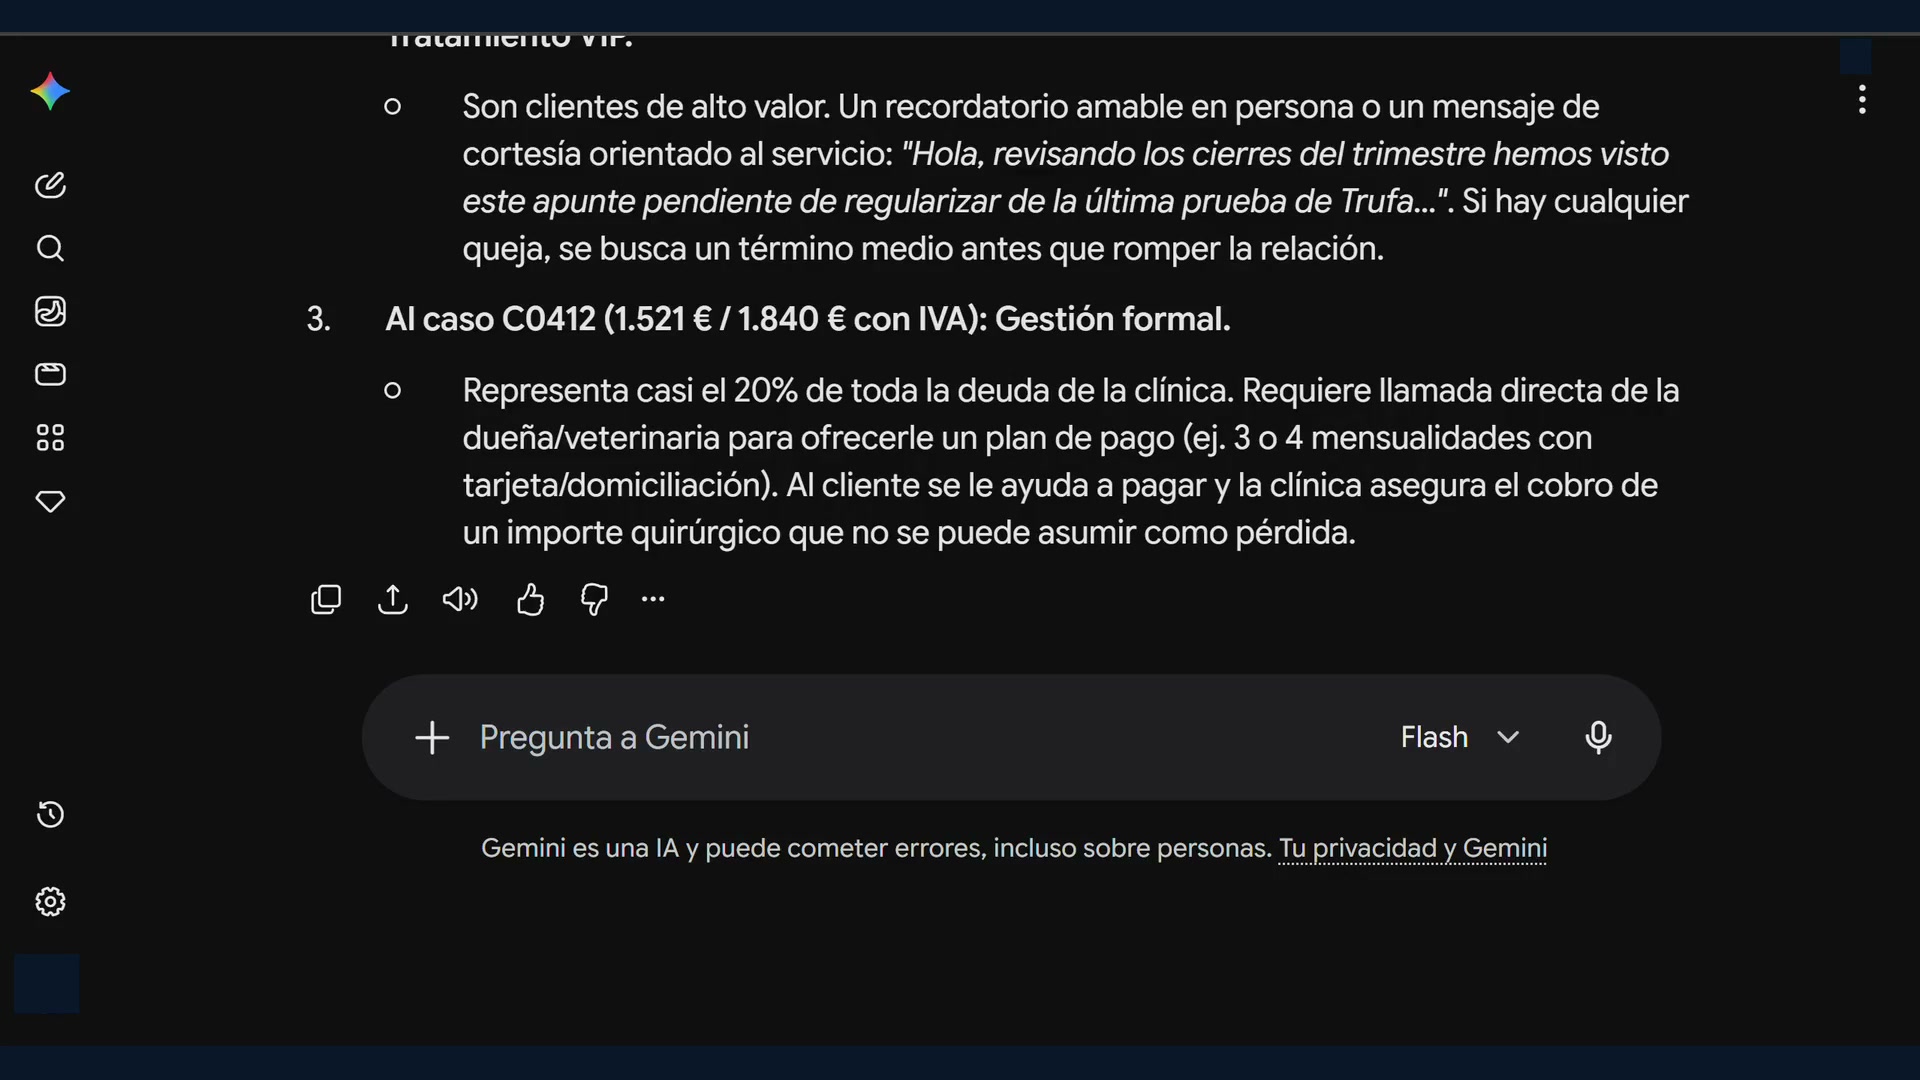
Em B mantém-se o lapso dito «menos de 12 meses», com a correção no ecrã para «menos de 2 meses». A estimativa dita de «20 clientes» pela mediana é aproximada: com 396,31 € por cliente, o número inteiro necessário para cobrir 8.018,27 € é 21. São cenários diferentes do cálculo de 7 clientes com maior faturação ou 17 clientes médios.
Transcrição · B · Duzentas e trinta chamadas
A concentração da dívida. Os maiores devedores. Mais de 100 euros. São apenas 14 clientes que acumulam um pouco mais de 40% de toda a dívida. Dívida intermédia: entre 50 e 100, são 40 clientes que somam 2.884. E pequenas dívidas: menos de 50, são 52 clientes que somam 1.704. Os 14 maiores aparecem aqui, onde está Pacheco com a sua cirurgia. E depois temos aqui outros clientes. Uma das coisas que, assim com a gravação, eu deixei passar, e que não devíamos ter feito, foi pôr os nomes dos donos ou dos tutores, está bem? Devíamos ter usado o código com o paciente. E, bem, isto é um erro. Mas como os dados são fictícios, não há problema. E, bem, a ideia é terem isto em conta. Mas outra coisa interessante que podem e devem fazer é, como sempre, ir um pouco mais além, não é? E uma coisa que a Marta poderia fazer é o seguinte: pedir informação para lá dos números e da análise pura, não é? Do próprio Excel ou das próprias listagens. Ir um pouco mais longe, o que seria bastante difícil para nós fazermos sozinhos. Agora quero que mudemos o tipo de análise que vamos fazer. Diz-me quem são estas pessoas em comparação com os outros clientes. Quanto gastou cada grupo, em média e em mediana? Quantas vezes vêm por ano? E desde quando são clientes? Seria interessante comparar as duas populações. Diz-me quantos há em cada uma. Enviamos e vamos ver o que nos diz. Bem, aqui temos o resultado. Então, bem, explica-nos um pouco o que fez: comparar os 106 clientes que mantêm dívida em aberto com os 1.020 clientes que têm os pagamentos em dia, nos 21 meses de histórico consolidado. E fez uma comparação. Primeiro, vai ver a dimensão de cada grupo. Claro, já sabíamos isso. A média acumulada... o gasto médio acumulado. Para verem, os devedores gastam quase 85% mais. O gasto mediano acumulado é mais do dobro. O gasto médio, bem, como podem ver, o gasto é muito maior, em geral, nestes clientes do que nos restantes. O número de visitas também é quase o dobro por ano. A frequência anualizada das visitas: também vêm quase todos os meses ou de mês e meio em mês e meio. O valor médio por visita é idêntico. Não há diferença. O número médio de animais por tutor também é praticamente idêntico. A origem da dívida é a confiança ao balcão. Como são clientes habituais, com animais com doenças crónicas ou várias visitas anuais, a receção ou o veterinário costuma dizer: «Paga na próxima vez que vier buscar o comprimido ou à revisão.» Não sabe ao certo; dá-o como seguro, mas pode ser uma causa. Há algum padrão em quando uma fatura fica por cobrar? Vê, por favor, a forma de pagamento, o profissional que a assina, o dia da semana e o mês. É muito importante: diz-me se a percentagem é sobre o total de faturas emitidas nessa mesma categoria, não sobre o total da dívida. E põe ao lado quantas faturas há em cada categoria. Se não houver um padrão, diz-mo claramente em vez de me procurares um. Bem, a resposta é que não há um padrão claro ou preditivo de falta de pagamento em função da forma de pagamento, do dia da semana ou do profissional. Basicamente, diz que é verdade que não tínhamos o ficheiro com esse dado, vejam, no original quando o descarregávamos. E a forma de pagamento e o dia da semana, pelos testes de independência estatística, não têm qualquer efeito. E os meses, embora estatisticamente, os meses de outono de 2025, sobretudo outubro, com 7,13, concentram um pico pontual de pagamentos diferidos ou por cobrar. A tendência geral volta a estabilizar no intervalo habitual. Análise detalhada. Bem, na forma de pagamento, aqui têm a análise, como afeta. Vejam que é 2–3% do total das faturas. O mesmo acontece aqui com os dias da semana. Está bem, por meses é da mesma forma. Então, diz: considerando os últimos 12 meses completos registados no histórico, os dados de faturação destes 106 clientes são cerca de 51.000 euros. A faturação da clínica nesse período é de 308, e a percentagem é de 16,50% das receitas da clínica. As métricas-chave: atividade plena, os 106 clientes, todos eles, tiveram atividade e faturação durante este ano. O gasto mediano por devedor gerou uma média de 480 euros de base tributável nestes 12 meses, e o peso face à dívida, o que se consumiu no último ano... A dívida em aberto hoje equivale a menos de 12 meses da sua faturação agregada habitual. Bem, com esta informação, pelo menos podem analisar o risco, não é? Quanto pode representar, que estará à volta dos 16% ou por aí, entre 15 e 16%, de quanto é. Então, teríamos de ver se, perdêssemos uns 20 clientes, aproximadamente um pouco, sim, uns 20 clientes... Não, desculpem, uns 16 clientes, estamos a falar de uns 500 euros para 8.000, portanto, isso, 16, 17 clientes, pois, se calhar já perderíamos o valor da dívida no que deixaríamos de receber se mudassem de clínica. E esse seria o custo de nos enganarmos. Se quiserem, podemos até acrescentar outra interação em que poderíamos dizer, por exemplo: «Pensa nisto comigo, passo a passo. Um: se cobrar tudo, recuperamos de uma vez 8.018,27 euros. Mas se, ao cobrar, alguns clientes ficam... Bem, têm um problema ou não reagem bem, e deixamos de receber de um desses clientes tudo o que fatura no ano, e isso vai-se repetindo. Diz-me, por favor, relativamente aos 106 clientes, quantos teríamos de perder para que esta cobrança nos afetasse realmente de forma negativa? E, sobretudo, compara-os também com os de maior montante.» O cálculo matemático: quantos clientes teríamos de perder? Aqui diz-nos que a faturação anual, os 12 meses... Bem, o que dizíamos, não é? Num ano, se deixassem de vir uns 17 clientes, pois, já perderíamos aquilo que recuperaríamos. Se medirmos a mediana, bastaria perder 20 clientes. Num horizonte de 2 ou 3 anos, no fundo, perder 8, 9 ou 6 clientes também significaria perder essas receitas, não é? E a comparação por tipo de cliente, onde está o risco real, dividiu-os em pequenos e grandes devedores. Está bem? E diz-nos que o perigo crítico: os 52 pequenos devedores. O retrato, diz, devem em média 32,77. Um colírio, uns comprimidos, uma revisão que ficou por pagar. O que contribuem: faturam à clínica uma média de 386,36 euros por ano. O risco: se fizer uma cobrança tensa, fria ou por carta ou SMS, por 30 euros, o rácio de perda é de quase 12 para 1. Se 5 clientes deste grupo se forem embora, ofendidos após anos a trazer o cão, terá cobrado 160 de dívida para perder 1.930 euros todos os anos. Cobrar agressivamente a este grupo é um erro de negócio. Quanto aos 14 maiores devedores, acima de 100 euros, o retrato: concentram 43% da dívida total. O que contribuem: faturam em média uns 722 euros por ano, ou 723. Aqui, a dívida individual já é suficientemente grande para justificar uma gestão individualizada, mas com diferenças claras entre eles. Distingue o Káiser, que é um caso excecional. Depois temos a Pelusa, a Trufa... Bem, vai-nos dizendo o que fazer com cada um. E a conclusão prática: como executar a cobrança sem distinguir receitas. Bem, dá-nos algumas ideias. Diz: o risco de a cobrança sair cara é real se for tratada como um departamento de cobranças tradicional. A forma de maximizar a tesouraria e proteger o negócio recorrente é dividir a atuação em três níveis. Aos 52 pequenos devedores: não cobrar por telefone ou mensagem. Não se lhes liga nem se lhes envia qualquer aviso. Põe-se um aviso interno na ficha do programa de gestão. Quando vierem à próxima consulta habitual, para vacinar, comprar ração ou consultar, a rececionista comenta-o com naturalidade. «Olha, Daniel, vejo que no outro dia ficou aqui por pagar um colírio de 14 euros. Junto-o à conta de hoje, se estiver de acordo.» Como são clientes habituais, cobra-se 90% sem atrito. Concordo. Aqui, só teríamos de ver se o programa é capaz de nos dar este tipo de aviso. Aos devedores intermédios, entre 50 e 150, que faturam muito, damos um tratamento VIP. São clientes de alto valor: lembrete simpático em pessoa ou uma mensagem de cortesia de serviço: «Olá, ao rever os fechos trimestrais, vimos este registo pendente para regularizar, da última análise da Trufa.» Se houver alguma queixa, procura-se um meio-termo antes de a relação se romper. E três, o caso especial do Káiser: uma gestão formal. Representa quase 20% da dívida da clínica. Exige uma chamada direta da dona ou veterinária para oferecer um plano de pagamento. Ajuda-se o cliente a pagar e a clínica... Bem, já nos está a dar uma ideia de como o poderíamos fazer.
C · Vinte e oito minutos
Transforma as perguntas e o critério da equipa numa ferramenta. Tratado não significa cobrado.
 14:23
Transcrição · C · Vinte e oito minutos
Bom, neste segundo bloco, o que queremos fazer é dar mais uma volta. A Marta, bom, fez um trabalho bastante bom com o Gemini, que não é uma má ferramenta, claro. Simplesmente, bom, como qualquer ferramenta, tem os seus prós, os seus contras, as suas limitações e as suas qualidades, não é? Mas, como já vimos no vídeo anterior, o problema que pode ter é que isto, bom, a cobrança de dívidas é algo que é dinâmico, não é? E na próxima segunda, ou na próxima semana, ou quando tiver de voltar a atualizar os dados, tem de voltar a descarregar o ficheiro, a carregá-lo, a explicar, voltar a dar-lhe os prompts, bom. E assim daqui a 15 dias, e com os pagamentos que tenham sido feitos e esta Sara, bom, já sabem, no fim, o problema é que a conversa vai esquecendo coisas e deixando coisas pendentes. Viram que já se tinha esquecido dos ficheiros. Bom, no fim torna-se complexo, não é? Bom, o que fizemos foi colocar, bom, um nome e apelidos como modelo. E temos aqui, bom, todos os dados. Podemos usá-lo assim, mas, se quiserem de outra forma, o que podemos fazer é pegar e cortar, deixar 30 linhas se quiserem e apagar, está bem? Sim, isso é ao vosso gosto. E pronto, temos um modelo simples. Quero criar um ecrã para o balcão da minha clínica veterinária. Colo o cabeçalho e algumas linhas de exemplo com nomes inventados da lista de faturas pendentes que o meu programa exportou. Não quero que os dados reais saiam do meu computador. A ferramenta que criarmos vai lê-los a partir de um ficheiro ou de ficheiros que tenhamos nesta pasta de ferramentas, onde está o ficheiro que te anexei, E, antes de escreveres seja o que for, quero que me perguntes o que precisares para saber como se trabalha no balcão. Ainda não construas nada. Então, aqui está a primeira pergunta. Como trabalham no balcão quando chega um cliente? Como encontram hoje as suas faturas pendentes? E o que fazem com essa informação? Bom, se te parece bem, vamos responder. Hoje não as encontramos. É a verdade. O programa de gestão guarda o saldo, mas está numa aba da ficha do cliente. Para o ver, tenho de sair do ecrã de pagamento, procurar o cliente, entrar na ficha e mudar de aba. São quatro cliques e cerca de 15 segundos. Com a pessoa à frente e duas à espera atrás, esses 15 segundos não existem. Por isso, nunca vejo. A única coisa que há é uma folha de cálculo que mantenho à mão com os que tenho tempo de apontar. Tem 18 nomes; devem dinheiro, 230. E a última vez que a atualizei foi em junho. Só o total não me chega. Se disser a alguém: tem 62 euros pendentes, fica na defensiva e a primeira coisa que pergunta é de quê. E, se não souber dizer, parece que estou a cobrar um valor à toa. Se disser: ficou por pagar a análise de... nada, a de março, lembra-se e paga. A descrição é o que transforma a cobrança num lembrete. Por isso, preciso das duas coisas: o total em cima, para saber a dimensão da conversa que vou ter, e, em baixo, cada fatura com a data, o valor e uma palavra a dizer do que era. Basta a palavra: consulta, ração, vacina, análise. Não quero o detalhe linha a linha de cada fatura, porque depois são 40 linhas e não leio nenhuma. Para o detalhe fino já existe o programa. O que tem de mudar não é o que... não é estarem ou não estarem, mas estarem assinaladas, separadas das outras, com um aviso claro de que não se fala disso no balcão, e porquê. E basicamente, é isso: ver uma coisa e mencioná-la não é o mesmo. Preciso de ver tudo, mas sou eu que decido o que digo em voz alta. Próximo ponto. O que acontece depois de a consultar? Se a pessoa paga uma fatura antiga, promete pagá-la noutro dia ou simplesmente lha mencionaste, o que fazes hoje no programa e o que gostarias de deixar registado nesse ecrã? Com que frequência poderia exportar um ficheiro atualizado do programa? Então, vamos a isso. Bom, depende das três coisas, e são diferentes. Ora, se pagar, registo a cobrança no programa de gestão como qualquer outra. Ou somo ao talão de hoje ou cobro à parte. Bom, logo vemos, isso está resolvido e não quero fazê-lo duas vezes, por isso não me preocupa. Neste ecrã, não quero assinalar nada à mão sobre a forma de cobrança e afins. Quero que perceba sozinha, basicamente, da próxima vez que lhe trouxer o ficheiro. Também é importante que, se eu puder assinalar aqui que alguém pagou, acabo com sítios a dizer coisas diferentes, na verdade, sobre o mesmo dinheiro. E, quando isso acontece, já não confio em nenhum dos dois, por isso, no dinheiro, manda o programa de gestão e ponto final, está bem? Está bem, se prometesse pagar noutro dia, no programa de gestão não posso apontar nem guardar isso em lado nenhum. E é precisamente o que costumo esquecer. Quero poder apontar que disse quando pagava, em que dia, e que nesse dia me volte a aparecer à frente. Sim, que seja nesse dia, porque, se for antes, a verdade é que me está a lembrar todos os dias, de hoje até, sei lá, à próxima vez que voltar, a verdade é que deixo de olhar. Está bem, se só mencionei, mas não me deu uma resposta clara, também quero deixar isso apontado. E este é o que mais me importa, na verdade, porque, se não apontar, posso voltar a dizer-lho na próxima semana. A verdade é que parece que ando a persegui-lo. E, bom, com a data e umas palavras sobre o que respondeu chega-me. Também há uma lacuna que temos de resolver. Se exporto o ficheiro às segundas e alguém me paga na quarta, este ecrã vai, logicamente, continuar a dizer-me que me deve dinheiro até à segunda seguinte, não é? E, se vier na quinta e eu voltar a falar nisso, fiz asneira. A verdade é que, bom, espero lembrar-me, mas de alguma forma, acho que preciso de poder marcar como cobrado, pendente de confirmação, está bem? Mas sem contar como cobrado de verdade nos totais. Que sirva apenas para o ecrã se calar comigo até chegar um ficheiro novo. Podemos pôr como tratado, ou algo assim, se calhar. A verdade é que, quando chegar, deve confirmar sozinha. Se afinal não estava cobrado, que me avise e volte a mostrar, porque então fui eu que me enganei. Bom, mais uma resposta. Diz-nos, diz: na segunda não podemos chamar dinheiro cobrado a tudo o que tenha desaparecido. Porque parte pode ser uma nota de crédito ou uma anulação. O ecrã pode mostrar o valor resolvido desde o último ficheiro e, à parte, as faturas que desapareceram pela primeira vez, para as reveres. Também podem separar as dívidas novas. Bem visto, resolvido em vez de cobrado. Por mim, está bem como dizes. Quanto às notas, depende de quais. A promessa fica na fatura. Se me diz que na sexta paga a análise de março, é essa fatura, não a outra. Mas mostra-me o aviso por pessoa. Porque não falo com faturas, falo com pessoas. Na sexta, quero ver o fulano com o seu lembrete. E ao lado, que tem outra coisa pendente; verá que não disse nada. E o caso sensível aplica-se à pessoa. Sempre e a tudo. Não faz sentido calar-me sobre uma fatura e falar-lhe da outra. Se não se diz nada a alguém, não se diz nada. E, se essa pessoa tiver uma fatura nova amanhã, também se cala. Que eu também o retire. Não o ecrã. As promessas são das faturas. O tato é das pessoas. Com isso, tens tudo. Acho que já podes construir. Vamos ver se finalmente se decide. Bom, vamos ver. Gerou-nos uma aplicação, está bem? Ou seja, já está montada a primeira versão local. Aqui dá-nos um caminho para a descarregar. Diz-nos o que faz, que tipo de uso lhe temos de dar. Ou seja, dá-nos um ZIP que, se clicarmos aqui, nos leva ao ZIP. Está aqui descomprimido. Diz-nos que o que temos de fazer é copiar estas pastas e ficheiros diretamente para a pasta de ferramentas. aí é onde temos de, bom, pôr o ficheiro, iniciar ecrã, está bem? Assim, vamos aqui. Aí está. Colámos tudo. Colocámos o ficheiro e se nos, bom, nada, simplesmente pomos com o modelo de faço um valor. Eu já o atualizei com o valor, e aqui têm um painel onde, bom, podemos, como se vê aqui, por exemplo, Luna, aparecem-nos todas as Lunas. Se escrevermos Torres, já nos filtra. Rocío, aí a temos. Está bem, temos o valor pendente. Não mostra a dívida nova desde o anterior porque não temos ficheiro anterior. Simplesmente, bom, clicamos em Rocío Gil. Aqui está a Rocío Gil, o que nos deve. E podemos anotar a conversa. Podemos, está bem? Os botões que temos vindo a ver, está bem? Conversas anteriores, separadas. Temos uma análise completa. E só uma coisa: os valores aqui incluem IVA. Por isso, podíamos experimentar com eles e pedir-lhe mais alguma coisa, se quiserem. Bom, nada. Aproveitando, estive a experimentar um pouco. O que fiz foi, vim e fiz um segundo ficheiro de pendentes à data de hoje, está bem? Com algumas edições, alguns pagamentos. Era como se fosse uma semana depois, para verem. Simplesmente, o que fiz foi entrar, atualizei-lhe o ficheiro, leu-o logo, atualizou a data da lista, está bem? Diz que está no futuro. É normal, porque estamos a 23 de setembro quando estamos a gravar, e estamos a simular que seria outubro e por aí fora. E, como veem, o valor mudou. Diminuiu ligeiramente. Houve dívida nova e também houve valor resolvido, com IVA. E, bom, sim, claro. E aqui está a informação: faturas desaparecidas, está bem? Que as pagaram ou o que for. E, bom, para saberem o que vai fazendo. E acho que, bom, é bastante completo. Mas, para verem que em pouco tempo, se virmos quanto demorou, demorou 28 minutos a fazer. Mas fez-nos um sistema totalmente executável. Embora tenhamos tido de interagir umas duas vezes porque o iniciador tinha um comando errado. Bom, umas aspas, está bem? Foi super-rápido. Resolvemos em minuto e meio, mas acho que o que é impressionante é teres uma ferramenta feita à tua medida e com a qual podes ir interagindo e fazendo coisas, está bem? E o que viram. Bom, basicamente, com uma pequena interação, depois de nos fazer perguntas, depois de, de... sem precisarmos de programar nada de especial, temos uma ferramenta que nos pode ajudar para lá do nosso Excel habitual e, bom, que se atualiza ligeiramente e por aí fora. Nem tudo o que reluz é ouro, claro, porque, se quiserem levar isto mais longe, podem, a certa altura, começar a querer mais funcionalidades e mais coisas e acabar por estragar. Mas, para coisas pequenas assim, é muito útil e é importante que saibam, porque acho que vos pode fazer umas boas pequenas ferramentas que vos ajudem no dia a dia. Agora sim, simplesmente, despeço-me e vemo-nos na próxima semana.
Extra · Um CSV que o Excel não estraga
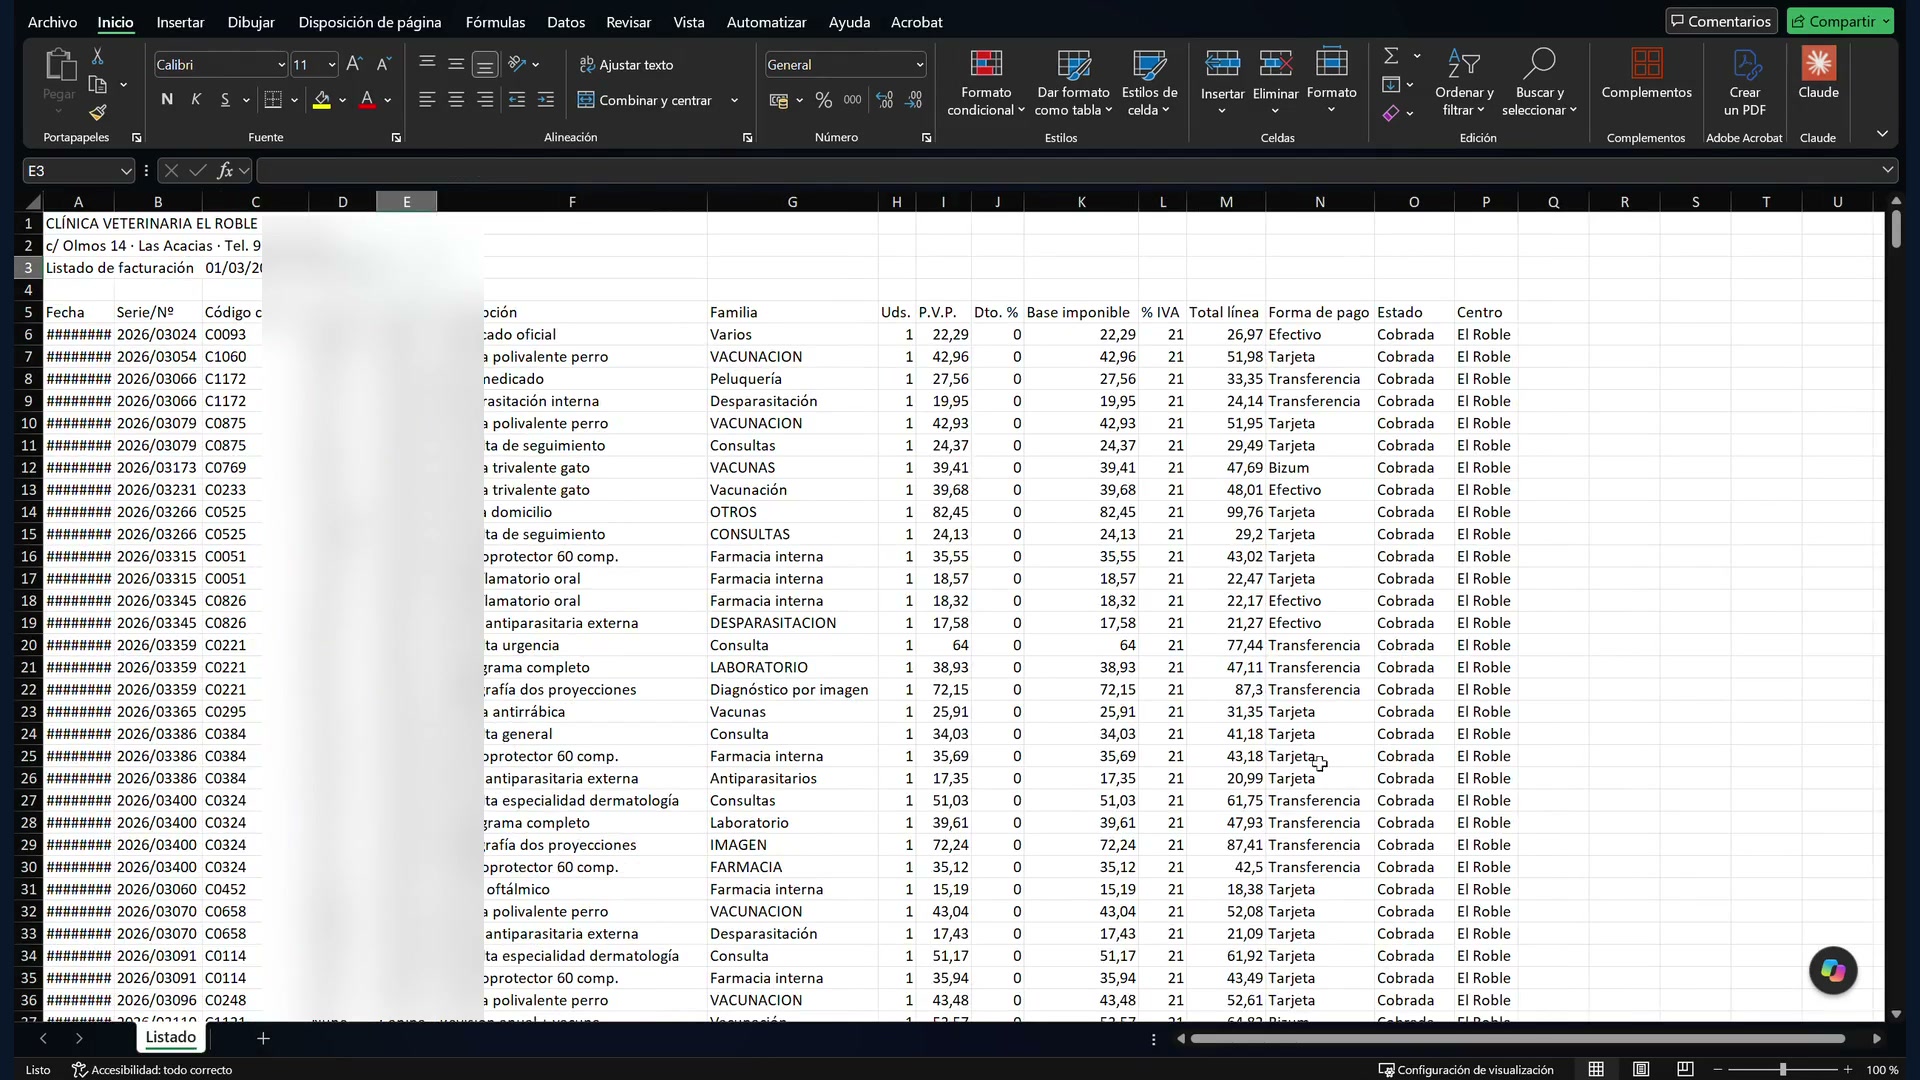
Importa o CSV sem perder separadores, colunas ou valores.
 0:58
Transcrição · Extra · Um CSV que o Excel não estraga
O que faz basicamente, quando isto vos acontece também, um pequeno truque, está bem? Fecho-o, abrimos uma nova folha de Excel e o que fazemos é ir a Dados. Vimos aqui e clicamos para importar dados de texto ou de CSV. Está bem, vamos aqui às Transferências e vamos aqui aos pendentes de hoje. E, como veem, permite-nos organizá-los de outra forma, um bocadinho mais limpa. Por isso, vamos carregá-los assim e já os têm organizados, está bem? Bem, simplesmente tem os dados, já tem as faturas por pagar e o que vai fazer é, vai guardá-lo.
O que levas contigo
- Confirmar a data e a origem dos dados antes de tomar decisões sobre valores por cobrar.
- Pedir denominadores e cruzar dívida, frequência de visitas e faturação para interpretar os números.
- Definir regras de contacto e responsabilidades com critério humano, sem deixar as decisões à ferramenta.
- Transformar o trabalho do balcão num sistema que guarda ações e lembretes, não os motivos pessoais sensíveis dos clientes.
O resultado: um ecrã para acompanhar
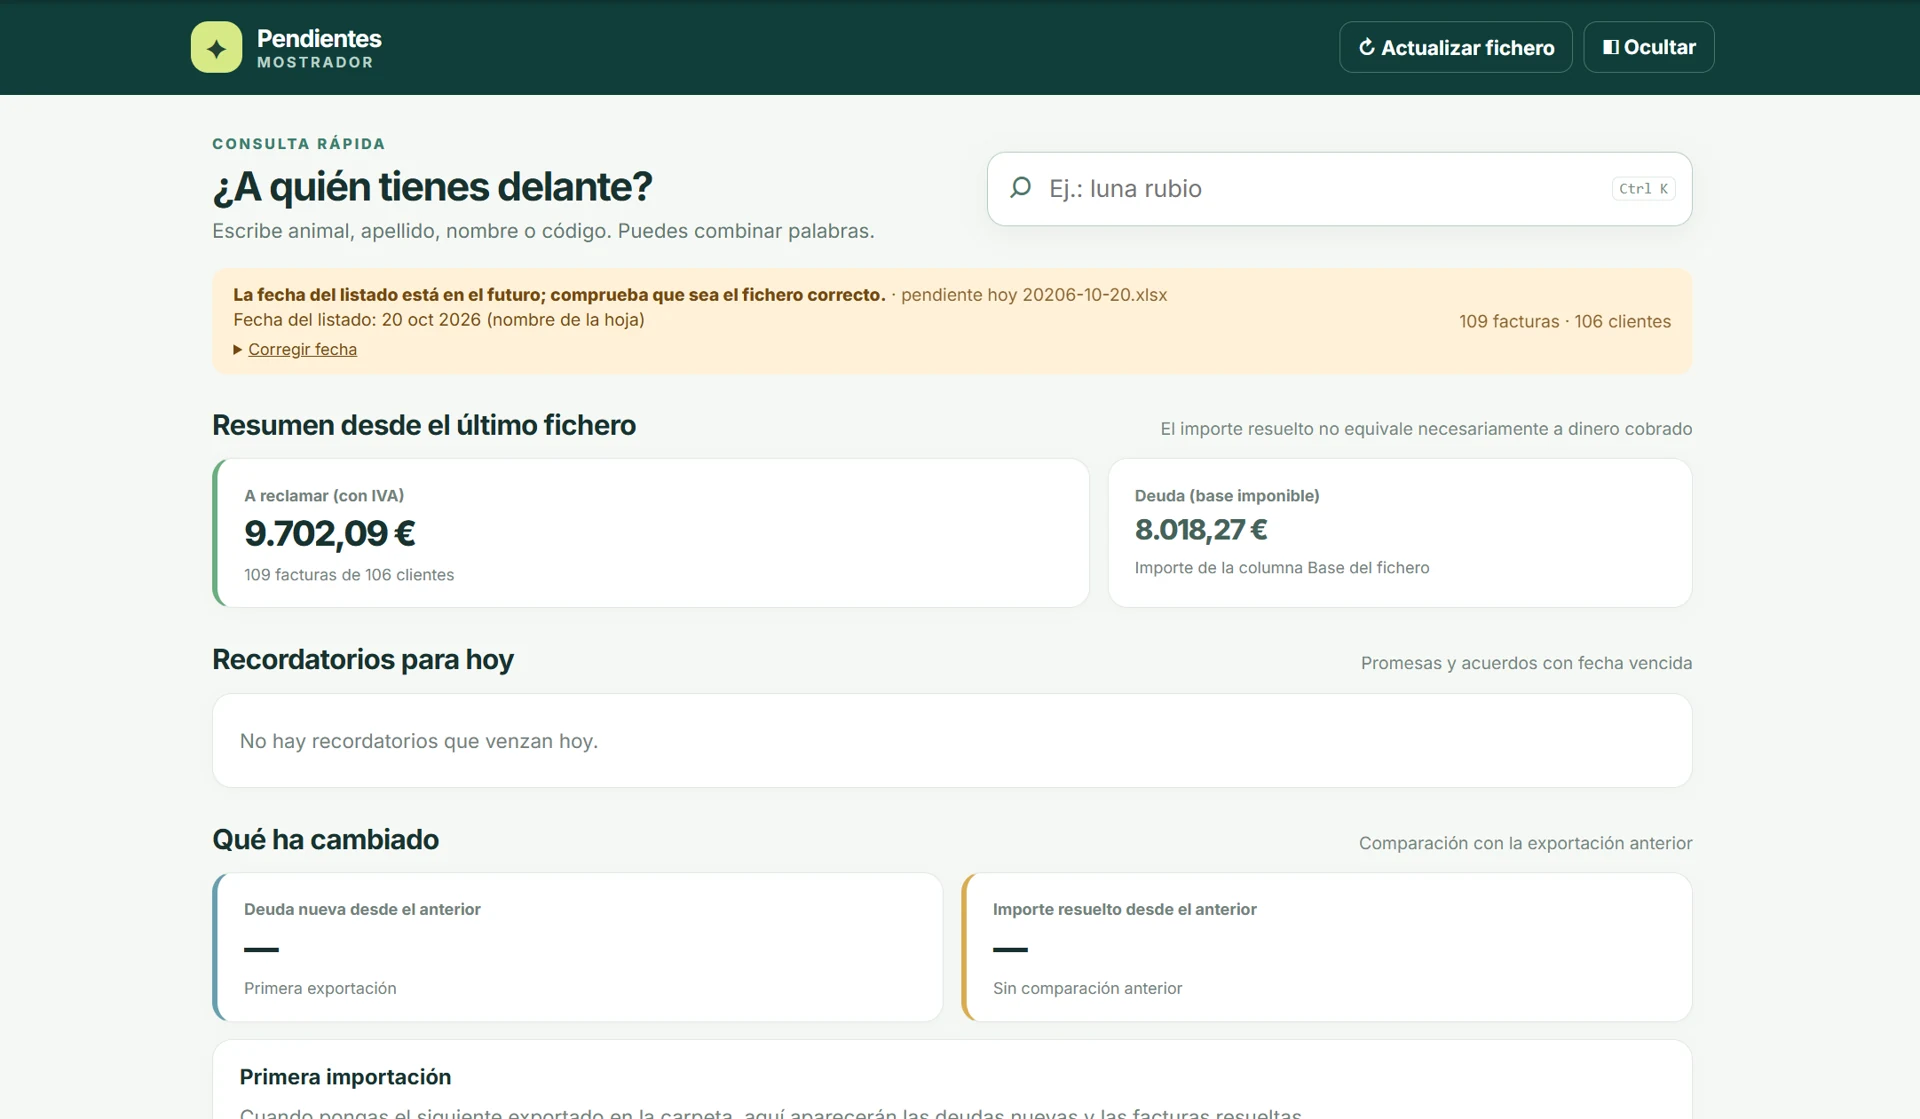
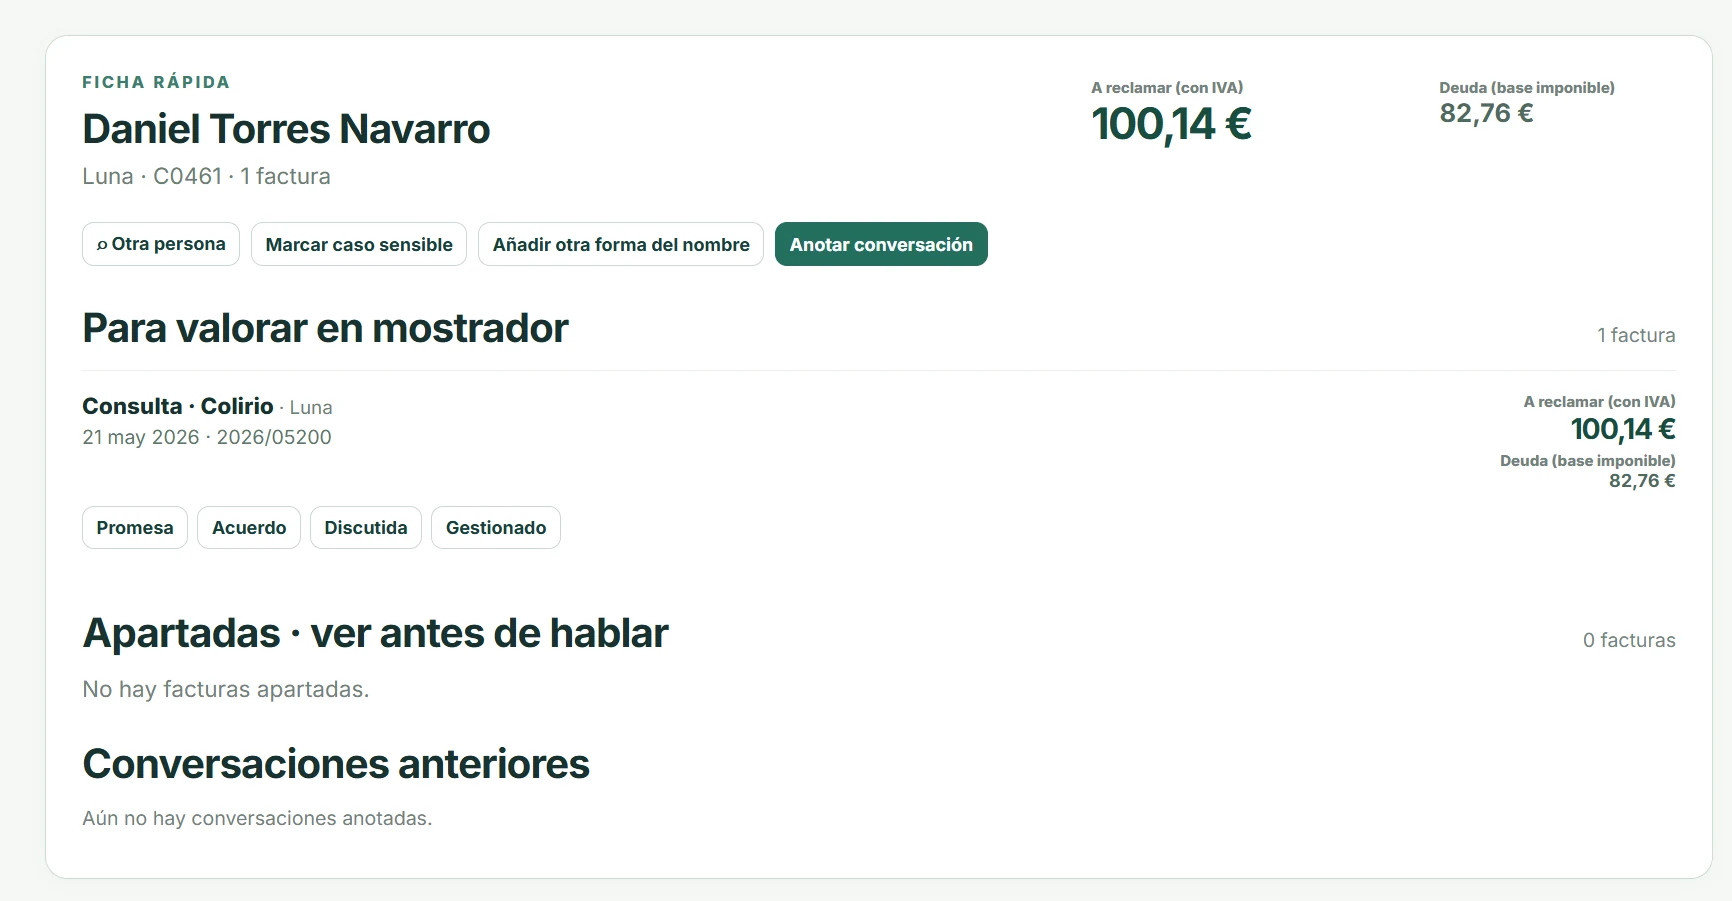
Demonstração educativa com dados sintéticos, não uma aplicação pronta para dados reais. O ZIP original inclui a ferramenta, duas folhas de dados e um histórico SQLite de exemplo. O iniciador requer Windows/Python e openpyxl; contém um caminho específico do ambiente Codex e uma alternativa com Python. A instalação num computador limpo não foi testada. Eliminar os ficheiros Excel não apaga o histórico. Trabalha numa cópia e não introduzas dados reais.
ZIP · Windows / Python
Transcrição do vídeo
16.586,20 euros é a dívida que tínhamos na última pílula e foi, provavelmente, um valor que vos chamou a atenção. Bem, a Marta tinha encontrado este valor e, naturalmente, bem, ficou assustada e bem, tinha-o aqui no painel, com 269 documentos por pagar e dos quais mais de 90% estavam, bem, por pagar há mais de 90 dias. Quanto a estes 269 documentos, bem, primeiro temos de saber a quantas pessoas pertencem porque, bem, como é lógico, não é o mesmo pedir o pagamento a 100, ou a 200, ou a 269. Distribuídos pelos 269 documentos ou talões, correspondem exatamente a 230 clientes diferentes. O resumo diz-nos que temos 460 linhas, 230 tutores; 45 clientes devem mais de 100 euros, o que representa quase 50% de toda a dívida; 64 clientes devem entre 50 e 100, e 121 menos de 50: pequenos valores por pagar de compras ou visitas pontuais. Por outro lado, se leram a história, temos a folha de Excel onde a Sara foi anotando, bem, à medida que foi podendo, bem, dívidas que os clientes tinham, não é? E, bem, não deixa de ser um ficheiro de Excel, que é sempre bom ter e é sempre uma ferramenta melhor do que uma folha de papel ou outra coisa qualquer. Mas, naturalmente, bem, tem algumas lacunas que podemos detetar de forma bastante simples. A Sara, pelo menos, estava a fazer alguma coisa. E estava a fazer este controlo. E o que tinha feito era, tinha juntado umas colunas onde tinha posto, além do habitual, não é? Bem, a data, o cliente, o animal, o que devia, desde quando o devia. Juntou um par de, ou três, colunas para se já lhes tinha falado disso, se já, bem, se o cliente tinha respondido alguma coisa e, se não, se era preciso ligar e um pouco, bem, uma razão, não é? E, além disso, tinha assinalado a verde os que supostamente tinham ido pagando e que tem de conferir, não é? Além disso, como veem, bem, faltam agosto e setembro, que não os fez, está bem? Como diz aqui, os verdes parece que já pagaram; é preciso confirmar. Isto é o habitual, não é? Não era tanto uma lista de quem deve, mas de quem há tempo para anotar. Porque não batiam certo? Bem, veem aqui três células com o aviso, e é simplesmente porque, quando se escreveu, puseram-se os euros; se os tirarmos, passa a ser um número. A célula não estava formatada; tinham sido escritos euros. Então, era texto, então não o somava. E, como veem, o valor mudou. Bem, já havia uns 900 euros, mais ou menos, ou 911 que não estavam na lista. E, bem, basicamente, como veem, é um sistema manual que falha e que se vai deixando de atualizar e que, bem, serve de alguma forma, mas, ao mesmo tempo, também se desatualiza muito depressa e também não vos dá a verdade. Bem, como é lógico, a Marta continua a ter na cabeça aquele valor de 16.586,20, apesar de ver que a Sara tem outra fonte de informação que ela gere. E, bem, como vimos na história, o que faz é ligar ao gabinete de contabilidade e, quando lhe perguntam de quando é aquele número, é aí que se dá conta de que está a cometer um erro. Se se lembram, na última pílula tínhamos uma lista de faturação que a Marta ia descarregando todos os meses e, bem, por exemplo, tinha aqui a lista do mês de março. Esta lista de março, bem, tê-la-ia descarregado na primeira semana de abril, pelo que estava atualizada até esse dia, não é? E, bem, essa informação está congelada aí. Quando a estão a analisar agora, em outubro, têm a informação de abril e o mesmo acontece com cada ficheiro: de cada vez, claro, quanto mais antigo for, bem, menos atual é a informação. Por isso, bem, perante este dado, o que a Marta faz é tentar atualizá-lo, não é? Vai então ao seu programa de gestão, gera um relatório ou extrai a informação ou pede-a. Bem, cada um terá a sua situação. Neste caso, bem, a Marta podia descarregá-lo e ia aqui e aparecia pendentes à data de hoje, está bem? 20 do 10 de 26, que era quando estava a analisar. E, se o abrir, bem, encontra um ficheiro CSV com este formato, bem, um pouco complexo, não é? De ler, vamos ficar por aí. E aqui temos a resposta e diz-nos, reparem, vejo que anexaste um ficheiro com a lista atual, mas nesta sessão não tenho acesso direto ao ficheiro ou conjunto de dados anterior, ou às exportações mensais anteriores que referes, onde constava o estado congelado. Bem, como veem, esta é uma das coisas e dos problemas que podíamos encontrar com o que fizemos na semana passada. Tivemos o chat, juntámos imensos ficheiros, mas voltamos a utilizá-lo uma semana depois e não os temos. Bem, como veem, diz que recebeu o ficheiro, mas agora tinha-se esquecido da tarefa. Então, bem, voltei a dar-lhe uma instrução, para não vos aborrecer, que era repetir o mesmo de antes. E que fizesse a comparação. E o que faz é uma comparação, não é? E então diz-nos que tínhamos 269, mas que na realidade são 109. Há menos 160 faturas. Tem menos 60% de faturas. Menos linhas. Na realidade são 106 clientes. Ou 124 clientes, desculpem. Na lista atual. Há menos. A dívida fica em 8.018,27. Ou seja, tinham pago 8.500 e tal. Reduzimo-la para mais de metade. Com o IVA também muda. Claro. O que já não aparece. Bem, faz uma análise e já temos, na verdade, à data de hoje, não é? A dívida real em aberto reduziu-se para metade. Em base tributável. Distribuída por 109 talões de 106 clientes.